Calculator credit ipotecar 2026
La un credit ipotecar cu rate egale plătești aceeași sumă în fiecare lună, iar partea de dobândă din ea scade în timp. La 300.000 de lei, cu dobânda de 6% pe an, pe 25 de ani, rata este de 1.932,90 lei pe lună. În total plătești 579.872,80 lei, din care 279.872,80 lei dobândă. De regulă, toate ratele tale lunare, adunate, pot lua cel mult 40% din venitul net.
Reguli verificate pe în Regulamentul BNR nr. 17/2012 și în OUG nr. 52/2016 · vezi sursele
- Rata lunară
- 1.932,90 lei
- Dobânda totală
- 279.872,80 lei
- Total de plată
- 579.872,80 lei
Dobânda lunară este i = 6% / 12 = 0,005. Pe 300 de luni, cu rate egale, rata este 300.000 × i / (1 − (1 + i)^−300) = 1.932,90 lei. Din prima rată, 1.500 de lei sunt dobândă, iar 432,90 lei reduc datoria. Dobânda se calculează în fiecare lună pe datoria rămasă. De aceea, partea de dobândă din rată scade de la o lună la alta, iar partea care reduce datoria crește.
Ultima rată este de 1.935,70 lei, nu de 1.932,90 lei: rata s-a rotunjit la ban, iar ultima plătește exact cât a mai rămas din datorie. În total plătești 579.872,80 lei: suma împrumutată, de 300.000 de lei, și 279.872,80 lei dobândă. Fără comisioane și asigurări, dobânda anuală efectivă (DAE) ar fi de 6,17%. Trece de 6% pentru că dobânda se plătește lunar. În oferta băncii, DAE-ul include și comisioanele și asigurările cerute, deci iese mai mare.
Ca rata de 1.932,90 lei să încapă în limita obișnuită de 40% din venitul net, fără alte credite, îți trebuie un venit net de cel puțin 4.832,25 lei pe lună. Dacă n-ai deținut niciodată o locuință și iei primul credit ca să cumperi una în care te muți, limita este de 45%: îți ajung 4.295,34 lei.
Rata exactă o afli din graficul de rambursare al băncii. Calculatorul ține dobânda neschimbată pe toată perioada și nu adaugă comisioanele, asigurările sau alte costuri din oferta băncii. Vezi ce nu acoperă calculatorul.
Cât este rata lunară la un credit ipotecar în 2026?
Rata depinde de trei lucruri: suma împrumutată, dobânda și numărul de ani. Tabelul arată rata lunară, la rate egale și o dobândă de 6% pe an, pentru câteva sume și perioade. Cifrele sunt calculate la ban, cu aceeași formulă ca în calculatorul de mai sus.
| Perioada | 200.000 de lei | 300.000 de lei | 400.000 de lei | 500.000 de lei |
|---|---|---|---|---|
| 15 ani | 1.687,71 lei | 2.531,57 lei | 3.375,43 lei | 4.219,28 lei |
| 20 de ani | 1.432,86 lei | 2.149,29 lei | 2.865,72 lei | 3.582,16 lei |
| 25 de ani | 1.288,60 lei | 1.932,90 lei | 2.577,21 lei | 3.221,51 lei |
| 30 de ani | 1.199,10 lei | 1.798,65 lei | 2.398,20 lei | 2.997,75 lei |
| 35 de ani | 1.140,38 lei | 1.710,57 lei | 2.280,76 lei | 2.850,95 lei |
Dobânda de 6% este un exemplu. În iulie 2026, dobânda medie la creditele noi pentru locuințe în lei a fost de 5,75% pe an (Banca Națională a României, BNR). Cu dobânda fixă pe primii 1–5 ani, media a fost de 5,49%; cu dobânda variabilă sau fixă pe cel mult un an, de 6,71% (baza de date a BNR).
Cum se calculează rata unui credit ipotecar, pas cu pas?
- Afli dobânda lunară: dobânda anuală împărțită la 12. La 6% pe an, i = 0,5% pe lună, adică 0,005.
- Numeri ratele: anii înmulțiți cu 12. La 25 de ani, n = 300.
- Aplici formula anuității, adică a ratei egale, și rotunjești rezultatul la ban. Este rata pe care o plătești în fiecare lună.
- Împarți fiecare rată în dobândă și principal: dobânda lunii este datoria rămasă înmulțită cu i. Restul ratei este principalul, adică partea care reduce datoria.
- Ultima rată închide datoria: pentru că rata s-a rotunjit la ban, ultima poate diferi cu câțiva lei de celelalte.
Rata = S × i / (1 − (1 + i)^−n)
S este suma împrumutată, i dobânda lunară, iar n numărul de rate. OUG nr. 52/2016, care reglementează creditele pentru bunuri imobile oferite consumatorilor, lasă băncii două feluri de a socoti dobânda unei luni (art. 18). În primul, luna are 30 de zile, iar anul 360, deci dobânda lunii este exact dobânda anuală împărțită la 12. În al doilea, contează zilele efective dintre două scadențe, dintr-un an de 365 de zile (366 în anii bisecți). Calculatorul folosește prima metodă. Cu a doua, dobânda unei luni de 31 de zile este puțin mai mare decât a douăsprezecea parte din dobânda anuală, iar a unei luni de 30 de zile sau a lui februarie, puțin mai mică.
Graficul de rambursare îl primești gratuit de la bancă, la cerere, oricând pe durata creditului (art. 26 alin. (1) lit. k) și art. 27). Pentru fiecare rată, el arată dobânda, principalul și datoria rămasă.
Exemplu pas cu pas: 300.000 de lei pe 25 de ani, cu 6% pe an
| Dobânda lunară | 0,005 | 6% / 12 |
|---|---|---|
| Numărul de rate | 300 | 25 × 12 |
| Rata lunară | 1.932,90 lei | 300.000 × 0,005 / (1 − 1,005^−300), rotunjită la ban |
| Dobânda din prima rată | 1.500,00 lei | 300.000 × 0,005 |
| Principalul din prima rată | 432,90 lei | 1.932,90 − 1.500 |
| Ultima rată | 1.935,70 lei | închide exact datoria rămasă |
| Dobânda totală | 279.872,80 lei | suma dobânzilor din cele 300 de luni |
| Total de plată | 579.872,80 lei | 300.000 + 279.872,80 |
Cât datorezi după 5, 10 sau 20 de ani?
În primii ani, rata plătește mai ales dobândă. Principalul trece de dobândă abia în anul 14. Tabelul arată ce plătești într-un an și cât datorezi la sfârșitul lui:
| Anul | Dobânda plătită în an | Principalul rambursat în an | Datoria rămasă |
|---|---|---|---|
| Anul 1 | 17.854,75 lei | 5.340,05 lei | 294.659,95 lei |
| Anul 5 | 16.410,31 lei | 6.784,49 lei | 269.796,57 lei |
| Anul 10 | 14.043,53 lei | 9.151,27 lei | 229.056,61 lei |
| Anul 15 | 10.851,12 lei | 12.343,68 lei | 174.104,51 lei |
| Anul 20 | 6.545,01 lei | 16.649,79 lei | 99.982,41 lei |
| Anul 25 | 736,72 lei | 22.460,88 lei | 0,00 lei |
După 10 ani, adică 40% din perioadă, datoria a scăzut doar cu 70.943,39 lei: mai puțin de un sfert din suma împrumutată. De aceea, o rambursare anticipată făcută în primii ani economisește cea mai multă dobândă.
Cum schimbă perioada rata și dobânda totală?
La aceeași sumă și aceeași dobândă, o perioadă mai lungă scade rata, dar crește mult dobânda totală. Pentru 300.000 de lei cu 6% pe an:
| Perioada | Rata lunară | Dobânda totală | Total de plată |
|---|---|---|---|
| 15 ani | 2.531,57 lei | 155.682,79 lei | 455.682,79 lei |
| 20 de ani | 2.149,29 lei | 215.831,10 lei | 515.831,10 lei |
| 25 de ani | 1.932,90 lei | 279.872,80 lei | 579.872,80 lei |
| 30 de ani | 1.798,65 lei | 347.515,44 lei | 647.515,44 lei |
| 35 de ani | 1.710,57 lei | 418.437,86 lei | 718.437,86 lei |
De la 25 la 30 de ani, rata scade cu 134,25 lei pe lună, iar dobânda totală crește cu 67.642,64 lei. Legea nu pune o durată maximă pentru creditul ipotecar. Banca trebuie însă să verifice că ratele încap în limita de îndatorare, partea din venitul net pe care o pot lua, pe toată durata creditului, inclusiv după ce te pensionezi (Regulamentul BNR nr. 17/2012, art. 14).
Ce venit îți trebuie pentru un credit ipotecar?
De regulă, toate ratele tale lunare, din toate creditele, pot lua cel mult 40% din venitul net (Regulamentul BNR nr. 17/2012, art. 19 alin. (1)). Procentul din venit pe care îl iau ratele se numește grad de îndatorare. Venitul net este cel rămas după impozite și contribuții, așa cum îl ia în calcul banca; pentru un salariat, salariul net (art. 13 alin. (1)). Limita este de 45% la primul credit pentru o locuință în care te muți, dacă nu deții și n-ai deținut nicio locuință (art. 19 alin. (2)). Pentru 6% pe 25 de ani, fără alte credite:
| Suma împrumutată | Rata lunară | Venit net minim, la 40% | Venit net minim, la 45% (prima locuință) |
|---|---|---|---|
| 200.000 de lei | 1.288,60 lei | 3.221,50 lei | 2.863,56 lei |
| 300.000 de lei | 1.932,90 lei | 4.832,25 lei | 4.295,34 lei |
| 400.000 de lei | 2.577,21 lei | 6.443,03 lei | 5.727,14 lei |
| 500.000 de lei | 3.221,51 lei | 8.053,78 lei | 7.158,92 lei |
Dacă iei creditul împreună cu altcineva, banca adună veniturile amândurora (art. 11¹ alin. (5)). Un credit de consum sau un card de credit pe care îl ai deja micșorează suma pe care o poți lua, pentru că ratele lui intră în același procent. La un card de credit, banca socotește ca rată cel puțin 3% din limita lui (art. 13 alin. (2)). Banca ia în calcul venitul de acum, dar nu cu mai mult de 20% peste cel din anul trecut, dacă nu ai documente care arată că noul venit continuă (art. 15).
Creditele în valută au o limită în plus: dacă nu câștigi în acea monedă, ratele lor pot lua cel mult 20% din venitul net, sau 25% la prima locuință (art. 19 alin. (3)). Banca poate trece de limitele de îndatorare doar la o parte mică din creditele pe care le acordă, cel mult 15% din volum (art. 20). Excepția nu se aplică unui credit de peste 250.000 de euro și e doar pentru cine câștigă cel puțin salariul mediu net pe economie.
La creditele ipotecare în derulare în martie 2026, ratele luau la acordare, în medie, 35% din venitul net, fără creditele „Noua casă”, fostul „Prima casă” (BNR).
Cât avans îți trebuie pentru un credit ipotecar în 2026?
Banca îți poate împrumuta doar un procent din valoarea garanției ipotecare, stabilită prin evaluare. Procentul se numește grad de finanțare. Dacă garanția este doar locuința pe care o cumperi, restul prețului îl plătești tu, ca avans. Limitele sunt în Regulamentul BNR nr. 17/2012, art. 18:
| Creditul | Dacă declari că nu deții o locuință | Dacă deții deja o locuință |
|---|---|---|
| În lei | 85% (avans 15%) | 75% (avans 25%) |
| În valută, cu venitul în aceeași monedă | 80% (avans 20%) | 70% (avans 30%) |
| În euro, fără venit în euro | 75% (avans 25%) | 65% (avans 35%) |
| În altă valută, fără venit în acea monedă | 60% (avans 40%) | 50% (avans 50%) |
Pentru o locuință evaluată la 400.000 de lei, un credit în lei poate fi de cel mult 340.000 de lei, deci avansul este de cel puțin 60.000 de lei. Dacă deții deja o locuință, creditul scade la 300.000 de lei, iar avansul crește la 100.000 de lei. Limitele din prima coloană se aplică doar dacă declari pe propria răspundere că nu deții o locuință (art. 18 alin. (3¹)); cele pentru proprietari, din 1 aprilie 2022 (Regulamentul BNR nr. 3/2022). Dacă evaluarea iese sub preț, avansul crește: limita se aplică valorii garanției, nu prețului din contract.
În practică, avansul median la creditele ipotecare noi a fost de circa 27% din valoarea garanției în martie 2026: la jumătate dintre credite, cumpărătorul a dat cel puțin atât. BNR raportează un grad median de finanțare de 73%, fără creditele „Noua casă”, fostul „Prima casă” (Raportul asupra stabilității financiare).
Cu ce avans cumperi o locuință prin „Noua casă” în 2026?
Limitele de mai sus nu se aplică creditelor garantate de stat (Regulamentul BNR nr. 17/2012, art. 18 alin. (5)). Prin programul „Noua casă”, avansul minim este de 5% din preț, dacă valoarea finanțării, adică creditul plus avansul, nu trece de 70.000 de euro; creditul este de cel mult 66.500 de euro. Pentru o locuință nouă, cu finanțarea între 70.001 și 140.000 de euro, avansul minim este de 15%, iar creditul, de cel mult 119.000 de euro (OUG nr. 60/2009, art. 1 alin. (9) și art. 1¹).
Creditul este în lei, cu dobânda egală cu IRCC-ul plus cel mult 2% pe an, pe cel mult 30 de ani. Mai pui deoparte un depozit egal cu 3 rate de dobândă (HG nr. 717/2009, anexa nr. 2) și plătești un comision de gestiune de 0,15% pe an din soldul garanției statului (Ordinul MF nr. 400/2026). Pentru 2026, statul poate da prin program garanții de cel mult 500 de milioane de lei în total (HG nr. 371/2026). Poți intra în program dacă nu deții, singur sau cu soțul ori soția, nicio locuință, sau dacă deții cel mult una, cu suprafața utilă sub 50 mp, dobândită altfel decât prin program; declari asta pe propria răspundere (OUG nr. 60/2009, art. 1 alin. (5)).
Cum se schimbă rata dacă dobânda este variabilă?
La un credit în lei cu dobândă variabilă, dobânda are două părți: un indice de referință, care se schimbă, și marja băncii, fixă pe toată durata contractului (OUG nr. 52/2016, art. 38 alin. (1) lit. b)). Indicele este IRCC, indicele de referință pentru creditele consumatorilor, calculat de BNR din dobânzile la depozitele de pe piața monetară interbancară. Banca poate reduce marja, dar are dreptul să revină oricând la marja din contract, niciodată peste ea (art. 38 alin. (1) lit. c)).
Cât este IRCC-ul în 2026?
În trimestrul III 2026 (iulie–septembrie), IRCC-ul este de 5,56%. Este media indicelui zilnic din trimestrul I 2026. BNR a publicat-o în ultima zi lucrătoare din trimestrul II 2026, iar băncile o aplică în trimestrul III 2026 (regulile de calcul ale IRCC, pct. 2.3 și 3.2; OUG nr. 52/2016, art. 38 alin. (1) lit. b)). Cu o marjă de 2%, de exemplu, dobânda ar fi de 7,56%, iar rata pentru 300.000 de lei pe 25 de ani, de 2.228,70 lei.
| Trimestrul în care se aplică | IRCC | Media zilelor din |
|---|---|---|
| Trimestrul III 2026 (iulie–septembrie) | 5,56% | trimestrul I 2026 |
| Trimestrul II 2026 (aprilie–iunie) | 5,58% | trimestrul IV 2025 |
| Trimestrul I 2026 (ianuarie–martie) | 5,68% | trimestrul III 2025 |
| Trimestrul IV 2025 (octombrie–decembrie) | 6,06% | trimestrul II 2025 |
| Trimestrul III 2025 (iulie–septembrie) | 5,55% | trimestrul I 2025 |
| Trimestrul II 2025 (aprilie–iunie) | 5,55% | trimestrul IV 2024 |
| Trimestrul I 2025 (ianuarie–martie) | 5,66% | trimestrul III 2024 |
| Trimestrul IV 2024 (octombrie–decembrie) | 5,99% | trimestrul II 2024 |
Riscul dobânzii variabile s-a văzut în 2022. În primul trimestru al anului, IRCC-ul aplicat era de 1,17%; un an mai târziu, de 5,71%. Cu o marjă de 2%, un credit nou de 300.000 de lei pe 25 de ani avea rata de 1.449,30 lei la începutul lui 2022 și de 2.258,11 lei la începutul lui 2023.
Creditele în lei cu dobândă variabilă acordate înainte de 2 mai 2019 rămân, de regulă, pe ROBOR, dobânda la care băncile își oferă bani între ele, sau pe indicele din contract. Trec la IRCC printr-un act adițional, dacă banca acceptă, sau prin refinanțare; la cererea ta, banca îți răspunde în cel mult 60 de zile (OUG nr. 19/2019, art. XI).
Cât crește rata dacă dobânda urcă?
| Dobânda anuală | Rata lunară | Dobânda totală |
|---|---|---|
| 4% | 1.583,51 lei | 175.053,19 lei |
| 5% | 1.753,77 lei | 226.131,04 lei |
| 6% | 1.932,90 lei | 279.872,80 lei |
| 7% | 2.120,34 lei | 336.100,16 lei |
| 8% | 2.315,45 lei | 394.633,82 lei |
| 9% | 2.517,59 lei | 455.275,82 lei |
De la 6% la 7%, rata crește cu 187,44 lei pe lună.
Rate egale sau rate descrescătoare: ce costă mai puțin?
La rate descrescătoare, principalul este același în fiecare lună, iar dobânda se calculează pe datoria rămasă. Prima rată este cea mai mare, apoi rata scade de la o lună la alta. Pentru 300.000 de lei cu 6% pe 25 de ani:
| La 300.000 de lei | Rate egale | Rate descrescătoare |
|---|---|---|
| Prima rată | 1.932,90 lei | 2.500,00 lei |
| Ultima rată | 1.935,70 lei | 1.005,00 lei |
| Dobânda totală | 279.872,80 lei | 225.750,00 lei |
| Venitul net minim, la 40% | 4.832,25 lei | 6.250,00 lei |
Ratele descrescătoare costă cu 54.122,80 lei mai puțin în dobânzi, dar cer un venit mai mare la început. Când ratele nu sunt egale, banca aplică limita de 40% din venitul net la cea mai mare rată, adică la prima (Regulamentul BNR nr. 17/2012, art. 13 alin. (1¹)). Pentru 2.500 de lei îți trebuie un venit net de cel puțin 6.250 de lei pe lună. Calculatorul de mai sus folosește rate egale.
Ce este DAE și de ce este mai mare decât dobânda?
DAE, dobânda anuală efectivă, este costul total al creditului exprimat ca procent pe an (OUG nr. 52/2016, art. 3 pct. 14). În el intră dobânda, comisioanele, prima (prețul) asigurărilor fără de care nu primești creditul și costul evaluării locuinței. Nu intră taxele notarului și costul înscrierii locuinței pe numele tău în cartea funciară (art. 3 pct. 12).
Chiar fără comisioane și asigurări, DAE-ul trece de dobândă, pentru că dobânda se plătește lunar (anexa nr. 1). La o dobândă de 6% pe an, plătită lunar, DAE-ul este (1 + 0,005)^12 − 1 = 6,17%. Orice comision sau asigurare cerută îl urcă peste atât.
La dobânda variabilă, DAE-ul se calculează ca și cum indicele de azi ar rămâne același pe toată durata (art. 29 alin. (4)). La dobânda fixă în primii ani, după perioada fixă se ia indicele de azi plus marja, dar nu mai puțin decât dobânda fixă (anexa nr. 1).
Compară ofertele după DAE, nu după dobândă. Fiecare bancă trebuie să aibă pe site un simulator care calculează DAE-ul pentru suma și perioada alese de tine (art. 9¹). În iulie 2026, DAE-ul mediu la creditele noi pentru locuințe în lei a fost de 6,37%, la o dobândă medie de 5,75% (BNR).
Plătești comision dacă rambursezi creditul mai devreme?
Nu, la creditele ipotecare încheiate din 30 septembrie 2016. Poți rambursa oricând, integral sau parțial, iar banca nu are voie să-ți ceară penalități, compensații sau alte costuri (OUG nr. 52/2016, art. 40, art. 41 alin. (3) și art. 135). Nu îți poate cere nici o sumă minimă, nici un număr minim de rate (art. 41 alin. (1)). Compensația de 1% sau 0,5% din suma rambursată, de care se vorbește des, vine din legea creditelor de consum (OUG nr. 50/2010, art. 67) și nu se aplică acestor credite (art. 2 lit. j) din aceeași ordonanță). La un credit mai vechi, verifică în contract dacă există o compensație: OUG nr. 50/2010 o permite doar cât dobânda este fixă.
La o rambursare parțială alegi: păstrezi rata și scurtezi perioada, scazi rata și păstrezi perioada sau le scazi pe amândouă (OUG nr. 52/2016, art. 41 alin. (2)). La cerere, banca îți dă în scris o simulare pentru fiecare variantă (alin. (2¹)). Dacă păstrezi rata și scurtezi perioada, plătești mai puțină dobândă decât dacă scazi rata.
Dacă rambursezi tot creditul și ai o asigurare legată de el, ai două variante (art. 43). O păstrezi, cu alt beneficiar în locul băncii, sau o încetezi și poți primi înapoi partea din primă pentru perioada rămasă, după condițiile poliței.
Ce verifici înainte să semnezi contractul de credit?
- FEIS, fișa europeană de informații standardizate: documentul standard cu oferta băncii, cu dobânda, DAE-ul și costurile. Banca ți-o dă cu cel puțin 15 zile calendaristice înainte de semnare, iar în aceste zile nu poate schimba oferta. Excepție: dacă se schimbă datele financiare pe baza cărora ți-a analizat dosarul sau dacă raportul de evaluare nu era gata; atunci primești o FEIS nouă, cu încă 15 zile. O poți accepta mai devreme doar printr-o declarație scrisă, separată de contract (OUG nr. 52/2016, art. 9).
- Graficul de rambursare: compară rata din el cu cea din calculator. Dacă diferă cu mai mult de câțiva lei, întreabă ce comisioane sau asigurări intră în rată.
- Asigurările: locuința trebuie să aibă polița obligatorie împotriva cutremurelor, inundațiilor și alunecărilor de teren (PAD). Acoperă până la 100.000 de lei și costă 130 de lei pe an, sau până la 50.000 de lei pentru 50 de lei pe an, după materialele din care e construită (Legea nr. 260/2008, art. 5). Fiind ipotecată, locuința trebuie asigurată și pentru toate riscurile, pe toată durata creditului, cu drepturile din poliță cedate băncii (Legea nr. 190/1999, art. 16). Banca nu îți poate impune însă asigurătorul: trebuie să accepte o poliță echivalentă de la orice alt asigurător (OUG nr. 52/2016, art. 12 alin. (3)).
- Imobilul: cine figurează ca proprietar și ce sarcini are, cum ar fi o ipotecă sau un sechestru. Le vezi în extrasul de carte funciară pentru informare, înainte să dai bani vânzătorului.
- Dobânda penalizatoare: dacă întârzii o rată, banca poate adăuga cel mult 3 puncte procentuale la dobândă, doar pe partea din datorie pe care n-ai plătit-o la termen (OUG nr. 52/2016, art. 53).
Greșeli frecvente despre creditul ipotecar
- „Totalul de plată este rata înmulțită cu numărul de rate.” Aproape: ultima rată diferă, pentru că rata s-a rotunjit la ban. În exemplul de mai sus, 1.932,90 lei × 300 = 579.870,00 lei, dar graficul dă 579.872,80 lei.
- „Dobânda și DAE-ul sunt același lucru.” DAE-ul adaugă comisioanele, asigurările cerute și efectul plății lunare: la o dobândă de 6%, DAE-ul este de cel puțin 6,17%.
- „Plătești un comision de 1% dacă rambursezi anticipat.” Nu la creditele ipotecare încheiate din 30 septembrie 2016: OUG nr. 52/2016 interzice orice cost pentru rambursarea anticipată (art. 41 alin. (3)).
- „Avansul minim este de 15% pentru oricine.” Este minimul pentru un credit în lei garantat doar cu locuința cumpărată, dacă declari că nu deții altă locuință. Dacă deții deja una, minimul este de 25% (Regulamentul BNR nr. 17/2012, art. 18 alin. (3²)). La „Noua casă”, garantată de stat, poate fi de 5%.
- „Limita de 40% se aplică salariului brut.” Se aplică venitului net, rămas după impozite și contribuții, și cuprinde ratele tuturor creditelor (Regulamentul BNR nr. 17/2012, art. 13 alin. (1)).
- „O perioadă mai lungă face creditul mai ieftin.” Rata scade, dar dobânda totală crește: de la 25 la 30 de ani, cu 67.642,64 lei.
- „La dobânda variabilă, rata rămâne aceeași.” Se recalculează când se schimbă indicele, la intervalele scrise în contract (OUG nr. 52/2016, art. 38 alin. (1) lit. d)). IRCC-ul se recalculează în fiecare trimestru.
Ce nu acoperă calculatorul
Calculatorul aplică formula anuității pe cifrele pe care le scrii. Nu acoperă:
- dobânda variabilă: ține dobânda neschimbată pe toată perioada, deși IRCC-ul se recalculează în fiecare trimestru;
- dobânda fixă în primii ani, apoi variabilă: folosește un singur procent pentru toată perioada;
- costurile: comisioanele, asigurările și evaluarea nu se adaugă la rată, iar DAE-ul de sub rezultat este cel fără comisioane și asigurări;
- zilele efective ale lunii: dobânda lunii este dobânda anuală împărțită la 12, nu socotită pe 28, 30 sau 31 de zile;
- ratele descrescătoare: apar doar în tabelul de mai sus, nu în calculator;
- creditele în valută: formula este aceeași, dar rata în lei urmează cursul euro sau al altei valute;
- perioadele de grație, în care plătești doar dobânda sau nimic, și amânările de rate.
Rata exactă o afli din FEIS și din graficul de rambursare al băncii. Pagina aceasta te ajută să verifici o cifră și nu ține loc de oferta băncii.
Întrebări frecvente despre creditul ipotecar
Cum se calculează rata la un credit ipotecar?
Cu formula anuității, adică a ratelor egale: rata = suma × i / (1 − (1 + i)^−n), unde i este dobânda anuală împărțită la 12, iar n este numărul de luni. La 300.000 de lei, cu 6% pe an, pe 25 de ani, i = 0,005 și n = 300, iar rata este de 1.932,90 lei. Rata se rotunjește la ban, iar ultima rată închide datoria exact, deci poate diferi cu câțiva lei de celelalte.
Care este avansul minim la un credit ipotecar în 2026?
La un credit în lei garantat doar cu locuința cumpărată, cel puțin 15% din valoarea ei la evaluare, dacă declari că nu deții altă locuință, și cel puțin 25% dacă deții deja una (Regulamentul BNR nr. 17/2012, art. 18). La un credit în euro, fără venituri în euro, avansul minim este de 25%, sau de 35% dacă deții deja o locuință. Prin programul „Noua casă”, garantat de stat, avansul poate fi de 5% din preț (OUG nr. 60/2009, art. 1¹).
Cât este gradul maxim de îndatorare la un credit ipotecar?
Gradul de îndatorare este partea din venitul net pe care o iau ratele. De regulă, toate ratele tale lunare, din toate creditele, pot lua cel mult 40% din venitul net (Regulamentul BNR nr. 17/2012, art. 19). La primul credit pentru o locuință în care te muți, dacă nu deții și n-ai deținut nicio locuință, limita este de 45%. Pentru o rată de 1.932,90 lei, fără alte credite, îți trebuie un venit net de cel puțin 4.832,25 lei pe lună, sau de 4.295,34 lei la prima locuință. Banca poate trece de aceste limite doar la o parte mică din credite (art. 20).
Cât este IRCC-ul acum?
IRCC-ul, indicele de referință pentru creditele consumatorilor, este de 5,56% în trimestrul III 2026 (iulie–septembrie). Este media indicelui zilnic din trimestrul I 2026. BNR publică valoarea nouă în ultima zi lucrătoare a fiecărui trimestru, pentru trimestrul următor. La un credit în lei cu dobândă variabilă acordat după 2 mai 2019, dobânda este IRCC-ul plus marja din contract (OUG nr. 52/2016, art. 38).
De ce este DAE mai mare decât dobânda?
DAE, dobânda anuală efectivă, este tot costul creditului, ca procent pe an: dobânda, comisioanele, asigurările fără de care nu primești creditul și evaluarea locuinței (OUG nr. 52/2016, art. 3 pct. 14). Taxele notarului nu intră (art. 3 pct. 12). Chiar fără comisioane și asigurări, DAE-ul trece de dobândă, pentru că dobânda se plătește lunar: la 6% pe an, DAE-ul este de cel puțin 6,17%.
Ce diferență este între ratele egale și ratele descrescătoare?
La rate egale plătești aceeași sumă în fiecare lună. La rate descrescătoare, partea din datorie pe care o rambursezi e aceeași în fiecare lună, iar dobânda scade odată cu datoria, deci prima rată e cea mai mare. Ratele descrescătoare costă mai puțin în dobânzi: la 300.000 de lei cu 6% pe 25 de ani, 225.750 de lei față de 279.872,80 lei. Prima rată este însă de 2.500 de lei, față de 1.932,90 lei. Banca aplică limita de îndatorare la cea mai mare rată (Regulamentul BNR nr. 17/2012, art. 13 alin. (1¹)), deci îți trebuie un venit mai mare.
Plătești comision dacă rambursezi anticipat un credit ipotecar?
Nu, la creditele ipotecare încheiate din 30 septembrie 2016: poți rambursa oricând, integral sau parțial, fără penalități, compensații sau alte costuri (OUG nr. 52/2016, art. 40, art. 41 alin. (3) și art. 135). Compensația de 1% sau 0,5% din suma rambursată, de care se vorbește des, vine din legea creditelor de consum (OUG nr. 50/2010, art. 67) și nu se aplică acestor credite.
Pe câți ani poți lua un credit ipotecar?
Legea nu pune o durată maximă. Banca trebuie să verifice că ratele încap în limita de îndatorare, de regulă 40% din venitul net, pe toată durata, inclusiv după ce te pensionezi (Regulamentul BNR nr. 17/2012, art. 14). Prin „Noua casă”, durata maximă este de 30 de ani (HG nr. 717/2009). Creditele ipotecare în derulare în martie 2026 au fost acordate, în medie, pe 22,2 ani, potrivit BNR.
Există o dobândă maximă la creditul ipotecar?
La bănci, nu: nici OUG nr. 52/2016, nici Regulamentul BNR nr. 17/2012 nu plafonează dobânda sau DAE-ul unui credit ipotecar. La instituțiile financiare nebancare, DAE-ul poate fi cel mult dobânda cu care BNR împrumută băncile, numită dobânda la facilitatea de creditare, plus 8 puncte procentuale (Legea nr. 243/2024, art. 4). La 28 septembrie 2026, această dobândă era de 7,50%, în vigoare din 8 august 2024, deci plafonul era de 15,50%.
Ce asigurări îți cere banca la un credit ipotecar?
Locuința trebuie să aibă polița obligatorie împotriva cutremurelor, inundațiilor și alunecărilor de teren (PAD): acoperă până la 100.000 de lei și costă 130 de lei pe an, sau până la 50.000 de lei pentru 50 de lei pe an, după materialele construcției (Legea nr. 260/2008, art. 5). Fiind ipotecată, locuința trebuie asigurată și pentru toate riscurile, pe toată durata creditului, cu drepturile din poliță cedate băncii (Legea nr. 190/1999, art. 16). Banca poate cere și o asigurare de viață; costul asigurărilor cerute intră în DAE. Nu îți poate impune însă asigurătorul (OUG nr. 52/2016, art. 12 alin. (3)).
Cât de exactă este rata din calculator?
Este exactă la ban dacă dobânda nu se schimbă și dacă banca socotește fiecare lună ca a douăsprezecea parte din an, cum permite OUG nr. 52/2016 (art. 18 lit. b)). Rata din graficul băncii diferă dacă banca socotește dobânda pe zilele efective ale lunii, dacă adaugă comisioane în rată sau dacă dobânda se schimbă. Graficul de rambursare îl primești gratuit de la bancă, la cerere (art. 26 alin. (1) lit. k)).
Extrasul de carte funciară și planul cadastral, înainte să plătești avansul
Înainte să dai bani vânzătorului, verifici în cartea funciară cine este proprietarul și dacă locuința are ipoteci, sechestre sau alte sarcini. Extrasul pentru informare îl poate cere oricine, pentru orice imobil înscris în cartea funciară. La semnarea contractului de vânzare, notarul cere el însuși extrasul pentru autentificare. DigiGov obține extrasele online, contra cost, ca serviciu privat de asistență; le poți cere și la oficiul de cadastru.
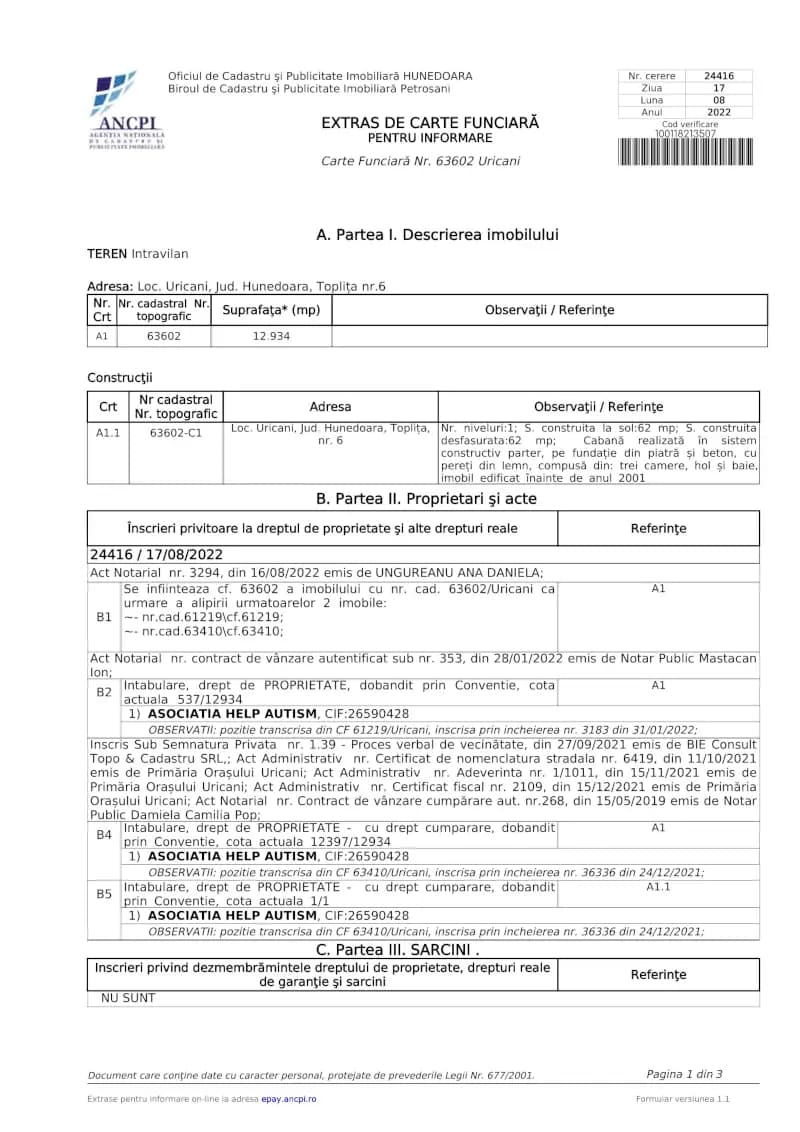
Extras de carte funciară
Arată proprietarul și sarcinile imobilului, cum ar fi ipotecile sau sechestrele, așa cum sunt înscrise în cartea funciară în ziua emiterii.
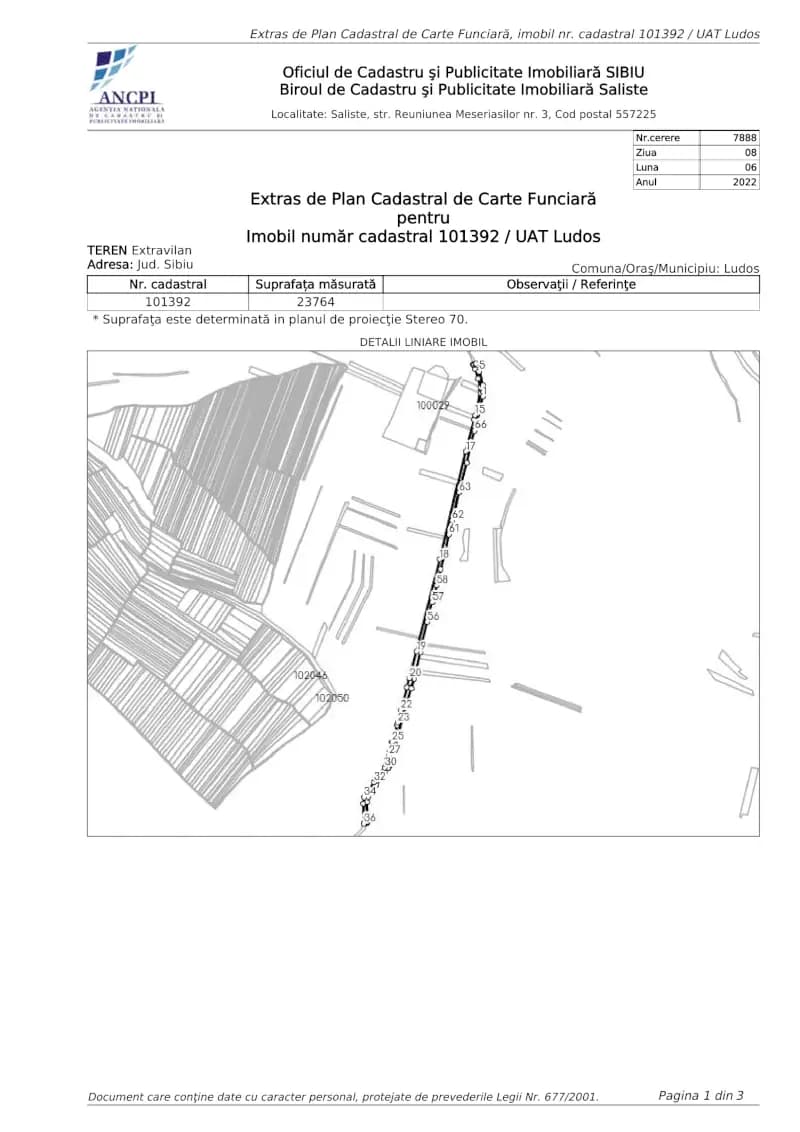
Extras de plan cadastral
Arată imobilul și imobilele vecine pe planul cadastral, cu lungimile laturilor. La o casă cu teren, îl compari cu ce ți se arată la fața locului.
Surse
Surse oficiale
- Regulamentul BNR nr. 17/2012 privind unele condiții de creditare, art. 1, 11¹, 13, 14, 15, 18, 19 și 20 — gradul de finanțare și gradul de îndatorare — forma consolidată la 25 octombrie 2022— Portal Legislativ
- Regulamentul BNR nr. 3/2022, art. I și II — gradul de finanțare mai mic cu 10 puncte procentuale pentru cine deține o locuință, de la 1 aprilie 2022 — MO nr. 166 din 18 februarie 2022— Portal Legislativ
- OUG nr. 52/2016 privind contractele de credit oferite consumatorilor pentru bunuri imobile, art. 3, 9, 9¹, 12, 18, 26, 27, 29, 38, 40, 41, 43, 53, 135 și anexa nr. 1 — forma consolidată la 13 martie 2025— Portal Legislativ
- Legea nr. 190/1999 privind creditul ipotecar pentru investiții imobiliare, art. 16 — asigurarea construcției ipotecate pentru toate riscurile, pe toată durata creditului — forma consolidată la 3 martie 2016— Portal Legislativ
- OUG nr. 19/2019, art. III și XI — indicele de referință pentru creditele în lei cu dobândă variabilă (IRCC), de la 2 mai 2019, și trecerea creditelor mai vechi prin act adițional— Portal Legislativ
- Banca Națională a României, „Indicele de referință pentru creditele consumatorilor” — valorile trimestriale ale IRCC— Banca Națională a României
- Comisia Națională de Strategie și Prognoză, administratorul IRCC, „Reguli privind calcularea și publicarea indicelui zilnic și a indicelui de referință trimestrial”, pct. 2.3 și 3.2— Comisia Națională de Strategie și Prognoză
- Banca Națională a României, Buletin lunar nr. 7/2026, tab. 10.7.2 — rata medie a dobânzii și DAE-ul mediu la creditele noi pentru locuințe în lei, iulie 2026— Banca Națională a României
- Banca Națională a României, baza de date interactivă, seriile N14RL_CNGI1A și N14RL_CNGI5A — dobânda la creditele noi pentru locuințe în lei, după perioada inițială de fixare a dobânzii, iulie 2026— Banca Națională a României
- Banca Națională a României, Raport asupra stabilității financiare, iunie 2026 — avansul median la creditele ipotecare noi, gradul mediu de îndatorare și maturitatea medie la acordare— Banca Națională a României
- OUG nr. 60/2009 privind programul „Noua casă”, art. 1 alin. (5) și (9) și art. 1¹ — cine poate lua creditul garantat de stat, cât se finanțează și avansul minim — forma consolidată la 7 iunie 2024— Portal Legislativ
- HG nr. 717/2009, anexa nr. 2, art. 1 lit. e) și art. 2 lit. b) și f) — la „Noua casă”, dobânda este IRCC plus cel mult 2% pe an, pe cel mult 30 de ani, cu un depozit de 3 rate de dobândă — forma consolidată la 6 mai 2026— Portal Legislativ
- HG nr. 371/2026 — plafonul garanțiilor „Noua casă” de 500 de milioane de lei, până la 31 decembrie 2026 — MO nr. 382 din 6 mai 2026— Portal Legislativ
- Ordinul MF nr. 400/2026, art. 1 — comisionul de gestiune al garanțiilor „Noua casă”, 0,15% pe an din soldul garanției statului, în 2026 — MO nr. 297 din 15 aprilie 2026— Portal Legislativ
- Legea nr. 243/2024, art. 1 și 4 — la instituțiile financiare nebancare, DAE-ul unui credit ipotecar este cel mult dobânda la facilitatea de creditare a BNR plus 8 puncte procentuale— Portal Legislativ
- Banca Națională a României, „Rata dobânzii de politică monetară” — dobânda la facilitatea de creditare (Lombard), 7,50% din 8 august 2024— Banca Națională a României
- OUG nr. 50/2010 privind contractele de credit pentru consumatori, art. 2 lit. j) și art. 67 — compensația la rambursarea anticipată, doar pentru creditele de consum— Portal Legislativ
- Legea nr. 260/2008 privind asigurarea obligatorie a locuințelor, art. 3, 5 și 10 — polița PAD de 100.000 sau 50.000 de lei, cu prime de 130 sau 50 de lei pe an, de la 11 noiembrie 2023— Portal Legislativ
DigiGov.ro este operat de USETECH SRL, o societate comercială privată, fără afiliere cu Guvernul României sau cu instituțiile publice menționate. Informațiile sunt generale; pentru cerințe specifice verifică sursele oficiale.