Calculator salariu net și brut 2026
La 5.000 de lei brut pe lună, fără persoane în întreținere, primești 2.981 de lei net în a doua jumătate a anului 2026. Din brut se rețin 1.250 de lei CAS, 500 de lei CASS și 269 de lei impozit. Angajatorul mai plătește 113 lei CAM peste brut, deci postul îl costă 5.113 lei.
Parametri verificați pe în Codul fiscal și în HG nr. 146/2026 · vezi sursele
- Salariu net
- 2.981 lei
- Salariu brut
- 5.000 lei
- CAS — pensie, 25%
- 1.250 lei
- CASS — sănătate, 10%
- 500 lei
- Deducere personală
- 562,25 lei
- Venit impozabil
- 2.687,75 lei
- Impozit pe venit, 10%
- 269 lei
Ce plătește angajatorul peste brut
- CAM — contribuția asiguratorie pentru muncă, 2,25%
- 113 lei
- Cost total angajator
- 5.113 lei
La timp parțial, costul angajatorului e mai mare. Dacă brutul din contract este sub salariul minim, angajatorul plătește și diferența de CAS și CASS până la nivelul salariului minim, iar calculatorul nu o adaugă. Vezi toate situațiile pe care calculatorul nu le acoperă.
Cum se calculează salariul net din brut
Ordinea contează, pentru că deducerea nu se scade din net, ci din baza pe care se calculează impozitul. Pașii, în ordinea din Codul fiscal:
- CAS, 25% din brut — contribuția de asigurări sociale, pentru pensie. Art. 138 lit. a).
- CASS, 10% din brut — contribuția de asigurări sociale de sănătate. Art. 156.
- Deducerea personală — se scade din ce a rămas, ca să obții venitul impozabil. Art. 77.
- Impozitul, 10% — se aplică doar pe venitul impozabil, nu pe brut. Art. 64 și art. 78.
Netul este brutul minus CAS, minus CASS, minus impozit. Separat, angajatorul plătește CAM, 2,25% din brut (art. 220³). Nu se scade din salariul tău și nu apare pe fluturaș ca reținere: este un cost al angajatorului, de aceea calculatorul îl arată într-o secțiune aparte.
Salariul minim și deducerea personală în 2026
Salariul minim brut pe țară garantat în plată a fost 4.050 de lei până la 30 iunie 2026 și este 4.325 de lei de la 1 iulie 2026, conform HG nr. 146/2026, publicată în Monitorul Oficial nr. 196 din 13 martie 2026.
Cifra te privește chiar dacă tu câștigi mai mult, pentru că deducerea personală se calculează ca procent din salariul minim, nu din al tău. Când minimul crește, crește și deducerea în lei — și de aceea același brut dă un net diferit în cele două jumătăți ale anului: 5.000 de lei brut înseamnă 2.968 de lei net până în iunie și 2.981 de lei din iulie.
Dacă ai exact salariul minim, se aplică în plus o scutire de 200 de lei pe lună, prevăzută de art. III din OUG nr. 89/2025. Suma se scade și din baza de contribuții, și din cea de impozit, așa că netul la salariul minim ajunge la 2.699 de lei. Scutirea nu se acordă oricui: doar dacă salariul de bază din contract este egal cu salariul minim și venitul brut din luna respectivă nu depășește 4.600 de lei.
Exemplu pas cu pas: 5.000 de lei brut
Perioada iulie – decembrie 2026, fără persoane în întreținere, normă întreagă. CAS, CASS și impozitul se rotunjesc separat, la leu, ca pe fluturaș.
| Salariu brut | 5.000 lei | |
|---|---|---|
| CAS, 25% | − 1.250 lei | 5.000 × 25% |
| CASS, 10% | − 500 lei | 5.000 × 10% |
| Deducere personală | − 562,25 lei | 13,00% × 4.325 lei |
| Venit impozabil | 2.687,75 lei | ce rămâne după cele trei de mai sus |
| Impozit, 10% | − 269 lei | 2.687,75 × 10% |
| Salariu net | 2.981 lei | brut − CAS − CASS − impozit |
Deducerea de 562,25 lei nu ajunge în buzunarul tău. Micșorează baza de impozitare, deci valoarea ei reală este impozitul economisit: 56 de lei pe lună.
Cine plătește CAS, CASS, impozitul și CAM
| Contribuție sau impozit | Cotă | Cine suportă | Temei |
|---|---|---|---|
| CAS — pensie | 25% | Angajatul (se reține din brut) | art. 138 |
| CASS — sănătate | 10% | Angajatul (se reține din brut) | art. 156 |
| Impozit pe venit | 10% | Angajatul (se aplică pe venitul impozabil) | art. 64, art. 78 |
| CAM — contribuția asiguratorie pentru muncă | 2,25% | Angajatorul (se adaugă peste brut) | art. 220³ |
Confuzia cea mai des întâlnită este că angajatorul ar plăti CAS și CASS. Nu le plătește: le reține din brutul tău și le virează. Singura contribuție care se adaugă peste brut este CAM.
Grila deducerii personale, pe tranșe
Procentele de mai jos sunt cele din art. 77 alin. (4), pentru perioada iulie – decembrie 2026. Deducerea în lei se obține aplicând procentul la salariul minim de 4.325 de lei. Fiecare tranșă de 50 de lei scade procentul cu 0,5 puncte procentuale, în toate coloanele.
| Venit brut lunar | 0 pers. | 1 pers. | 2 pers. | 3 pers. | 4+ pers. |
|---|---|---|---|---|---|
| exact salariul minim, 4.325 lei | 20,00% | 25,00% | 30,00% | 35,00% | 45,00% |
| 4.326 – 4.375 lei | 19,50% | 24,50% | 29,50% | 34,50% | 44,50% |
| 4.376 – 4.425 lei | 19,00% | 24,00% | 29,00% | 34,00% | 44,00% |
| 4.426 – 4.475 lei | 18,50% | 23,50% | 28,50% | 33,50% | 43,50% |
| 4.476 – 4.525 lei | 18,00% | 23,00% | 28,00% | 33,00% | 43,00% |
| 4.526 – 4.575 lei | 17,50% | 22,50% | 27,50% | 32,50% | 42,50% |
| 4.576 – 4.625 lei | 17,00% | 22,00% | 27,00% | 32,00% | 42,00% |
| 4.626 – 4.675 lei | 16,50% | 21,50% | 26,50% | 31,50% | 41,50% |
| 4.676 – 4.725 lei | 16,00% | 21,00% | 26,00% | 31,00% | 41,00% |
| 4.726 – 4.775 lei | 15,50% | 20,50% | 25,50% | 30,50% | 40,50% |
| 4.776 – 4.825 lei | 15,00% | 20,00% | 25,00% | 30,00% | 40,00% |
| 4.826 – 4.875 lei | 14,50% | 19,50% | 24,50% | 29,50% | 39,50% |
| 4.876 – 4.925 lei | 14,00% | 19,00% | 24,00% | 29,00% | 39,00% |
| 4.926 – 4.975 lei | 13,50% | 18,50% | 23,50% | 28,50% | 38,50% |
| 4.976 – 5.025 lei | 13,00% | 18,00% | 23,00% | 28,00% | 38,00% |
| 5.026 – 5.075 lei | 12,50% | 17,50% | 22,50% | 27,50% | 37,50% |
| 5.076 – 5.125 lei | 12,00% | 17,00% | 22,00% | 27,00% | 37,00% |
| 5.126 – 5.175 lei | 11,50% | 16,50% | 21,50% | 26,50% | 36,50% |
| 5.176 – 5.225 lei | 11,00% | 16,00% | 21,00% | 26,00% | 36,00% |
| 5.226 – 5.275 lei | 10,50% | 15,50% | 20,50% | 25,50% | 35,50% |
| 5.276 – 5.325 lei | 10,00% | 15,00% | 20,00% | 25,00% | 35,00% |
| 5.326 – 5.375 lei | 9,50% | 14,50% | 19,50% | 24,50% | 34,50% |
| 5.376 – 5.425 lei | 9,00% | 14,00% | 19,00% | 24,00% | 34,00% |
| 5.426 – 5.475 lei | 8,50% | 13,50% | 18,50% | 23,50% | 33,50% |
| 5.476 – 5.525 lei | 8,00% | 13,00% | 18,00% | 23,00% | 33,00% |
| 5.526 – 5.575 lei | 7,50% | 12,50% | 17,50% | 22,50% | 32,50% |
| 5.576 – 5.625 lei | 7,00% | 12,00% | 17,00% | 22,00% | 32,00% |
| 5.626 – 5.675 lei | 6,50% | 11,50% | 16,50% | 21,50% | 31,50% |
| 5.676 – 5.725 lei | 6,00% | 11,00% | 16,00% | 21,00% | 31,00% |
| 5.726 – 5.775 lei | 5,50% | 10,50% | 15,50% | 20,50% | 30,50% |
| 5.776 – 5.825 lei | 5,00% | 10,00% | 15,00% | 20,00% | 30,00% |
| 5.826 – 5.875 lei | 4,50% | 9,50% | 14,50% | 19,50% | 29,50% |
| 5.876 – 5.925 lei | 4,00% | 9,00% | 14,00% | 19,00% | 29,00% |
| 5.926 – 5.975 lei | 3,50% | 8,50% | 13,50% | 18,50% | 28,50% |
| 5.976 – 6.025 lei | 3,00% | 8,00% | 13,00% | 18,00% | 28,00% |
| 6.026 – 6.075 lei | 2,50% | 7,50% | 12,50% | 17,50% | 27,50% |
| 6.076 – 6.125 lei | 2,00% | 7,00% | 12,00% | 17,00% | 27,00% |
| 6.126 – 6.175 lei | 1,50% | 6,50% | 11,50% | 16,50% | 26,50% |
| 6.176 – 6.225 lei | 1,00% | 6,00% | 11,00% | 16,00% | 26,00% |
| 6.226 – 6.275 lei | 0,50% | 5,50% | 10,50% | 15,50% | 25,50% |
| 6.276 – 6.325 lei | 0,00% | 5,00% | 10,00% | 15,00% | 25,00% |
Peste 6.325 de lei brut, deducerea de bază nu se mai acordă deloc. Nu scade treptat până la zero: la ultima tranșă, cineva cu patru persoane în întreținere mai are 25%, iar la un leu peste plafon are 0%. Cei 100 de lei pentru fiecare copil înscris la școală rămân însă, indiferent de venit.
Greșeli frecvente la calculul salariului net
- „Deducerea se adaugă la net.” Nu. Micșorează baza de impozitare, deci îți aduce 10% din valoarea ei: la o deducere de 562,25 lei, câștigul real este 56 de lei.
- „Deducerea scade lin până la zero.” Nu. Scade cu 0,5 puncte procentuale la fiecare tranșă de 50 de lei, iar peste plafon dispare dintr-odată. De aceea un brut cu un leu mai mare poate da un net mai mic.
- „Deducerea sub 26 de ani e pentru prima angajare.” Nu. Art. 77 alin. (10) lit. a) o leagă de vârstă și de plafonul de venit, nu de prima angajare.
- „Angajatorul plătește CAS și CASS.” Nu. Le reține din brutul tău. Peste brut plătește doar CAM, 2,25%.
- „În IT nu se plătește impozit.” Nu mai este cazul. Facilitățile pentru IT, construcții și agricultură au fost eliminate de la 1 ianuarie 2025 prin OUG nr. 156/2024.
Ce nu acoperă calculatorul
Calculatorul acoperă cazul obișnuit: un contract cu normă întreagă, fără beneficii extrasalariale. În situațiile de mai jos, cifrele din calculator nu sunt cele reale:
- Contract cu timp parțial, sub salariul minim. CAS și CASS nu pot fi mai mici decât cele calculate la salariul minim, iar diferența o plătește angajatorul, în numele tău (art. 146 alin. (5⁶)–(5⁹) și art. 168 alin. (6¹) din Codul fiscal). Costul real al angajatorului este deci mai mare decât cel afișat. Regula nu se aplică, între alții, elevilor și studenților sub 26 de ani, pensionarilor pentru limită de vârstă și celor cu mai multe contracte care însumează cel puțin salariul minim.
- Tichete de masă și alte beneficii extrasalariale, care au regim fiscal propriu.
- Cotizația sindicală, Pilonul III și abonamentele medicale plătite de tine. Se scad din baza de impozit (art. 78 alin. (2) lit. a) din Codul fiscal), ultimele două până la 400 de euro pe an fiecare, deci netul real este puțin mai mare.
- Salariul minim sectorial din construcții, diferit de cel general.
- Mai multe contracte în aceeași lună, rețineri pentru rate, pensie alimentară sau popriri.
Pentru state de plată reale, un contabil folosește software specializat, care tratează toate cazurile de mai sus. Pagina aceasta este pentru verificarea rapidă a unei cifre și nu ține loc de consultanță fiscală.
Întrebări frecvente despre salariul net și brut
Cum se calculează salariul net din brut în 2026?
Din brut se scad contribuțiile angajatului: CAS (25%) și CASS (10%). Din ce rămâne se scade deducerea personală, iar pe rezultat se aplică impozitul de 10%. Netul este brutul minus CAS, minus CASS, minus impozit. Deducerea nu se scade din net; doar micșorează baza pe care se calculează impozitul.
Cât este salariul minim brut în 2026?
Salariul minim brut pe țară este 4.325 de lei de la 1 iulie 2026; până la 30 iunie 2026 a fost 4.050 de lei (HG nr. 146/2026). Cifra contează și pentru cine câștigă mai mult, pentru că deducerea personală se calculează ca procent din salariul minim.
Ce salariu net iau la salariul minim?
La 4.325 de lei brut, netul este 2.699 de lei, pentru cineva fără persoane în întreținere. Aici se aplică și scutirea de 200 de lei prevăzută de OUG nr. 89/2025, care se scade atât din baza de contribuții, cât și din cea de impozit.
Ce este deducerea personală și cât este?
Este o sumă scutită de impozit, calculată ca procent din salariul minim. Procentul scade pe măsură ce brutul crește: pornește de la 20% la salariul minim, pentru cineva fără persoane în întreținere, și ajunge la zero peste salariul minim plus 2.000 de lei. Cu persoane în întreținere, procentul pornește mai sus: până la 45% pentru patru sau mai multe. La salariul minim de 4.325 de lei, fără persoane în întreținere, deducerea este de 865 de lei.
De la ce salariu nu mai primesc deducere personală?
Peste salariul minim plus 2.000 de lei, adică peste 6.325 de lei brut în perioada curentă. Deducerea scade pe tranșe până la plafon, apoi dispare dintr-odată: la un leu peste plafon nu mai ai deloc. Cei 100 de lei pentru fiecare copil înscris la școală se acordă însă mai departe, indiferent de venit.
Ce primesc în plus dacă am sub 26 de ani?
O deducere suplimentară de 15% din salariul minim, adică 648,75 lei pe lună în perioada curentă, pe lângă cea de bază. Nu are legătură cu prima angajare, cum se spune adesea: contează doar vârsta și ca brutul să nu depășească salariul minim plus 2.000 de lei.
Ce plătește angajatorul peste salariul meu brut?
CAM, contribuția asiguratorie pentru muncă, de 2,25% din brut. Pentru 5.000 de lei brut, angajatorul plătește 113 lei în plus, deci costul total al postului este 5.113 lei. CAS și CASS nu sunt un cost al angajatorului: se rețin din brutul tău.
Pot folosi calculatorul pentru un contract cu timp parțial?
Da, pentru contribuțiile care ți se rețin: CAS și CASS se calculează din brutul din contract, ca în calculator. Dacă brutul este însă sub salariul minim, contribuțiile datorate nu pot fi mai mici decât cele calculate la salariul minim, iar diferența o plătește angajatorul, în numele tău (art. 146 alin. (5⁶)–(5⁹) și art. 168 alin. (6¹) din Codul fiscal). Calculatorul nu adaugă această diferență, deci costul real al angajatorului este mai mare decât cel afișat.
De ce diferă netul afișat de cel de pe fluturașul meu?
Cele mai frecvente cauze: tichetele de masă, cotizația sindicală, contribuțiile la Pilonul III sau abonamentele medicale scăzute din baza de impozit, salariul minim sectorial din construcții, reținerile pentru rate sau pensie alimentară, ori mai multe contracte în aceeași lună. Calculatorul nu acoperă niciuna dintre ele.
Mai există facilitățile pentru IT, construcții și agricultură?
Nu. Scutirile de impozit și contribuții pentru aceste domenii au fost eliminate de la 1 ianuarie 2025 prin OUG nr. 156/2024. Un calculator care le mai oferă lucrează după reguli care nu mai sunt în vigoare.
Documente de care ai nevoie la angajare
Dacă ai calculat salariul pentru un post nou, acestea sunt documentele pe care angajatorii le cer cel mai des la dosar. DigiGov le obține online, contra cost, ca serviciu privat de asistență; eliberarea în sine, la ghișeu, este gratuită.
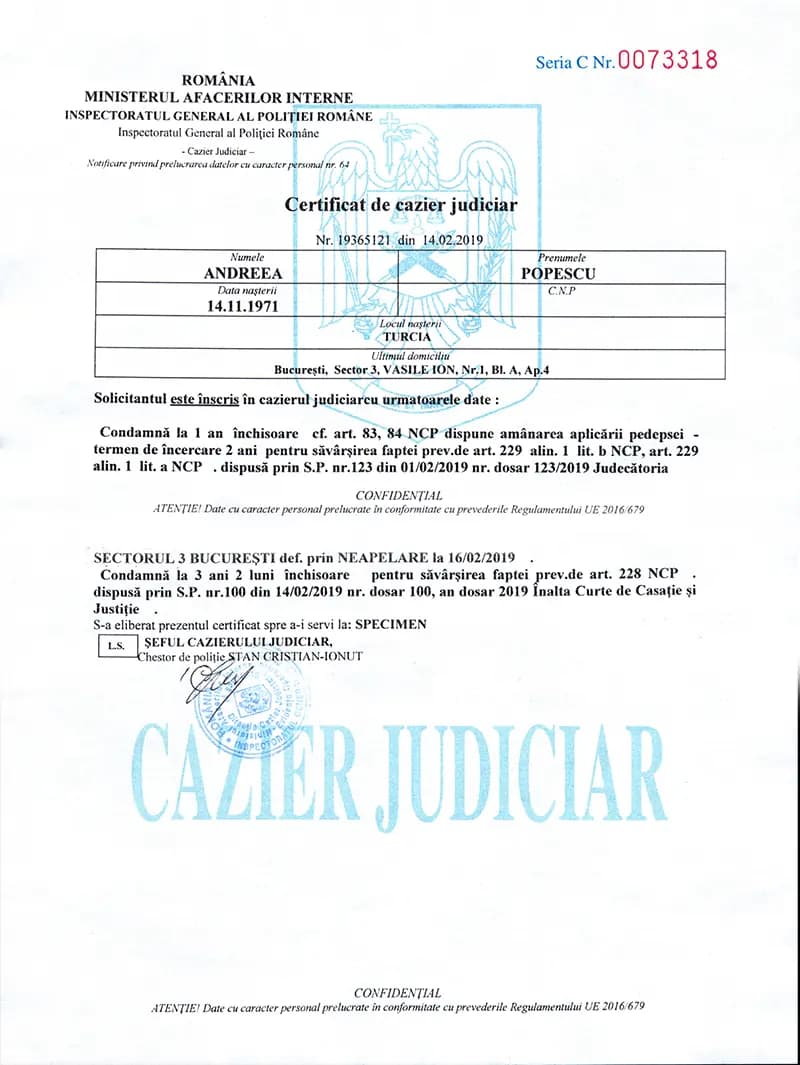
Cazier judiciar
Cerut la angajare de o parte dintre angajatori, mai ales în sectorul public, în domeniul financiar și în pază.
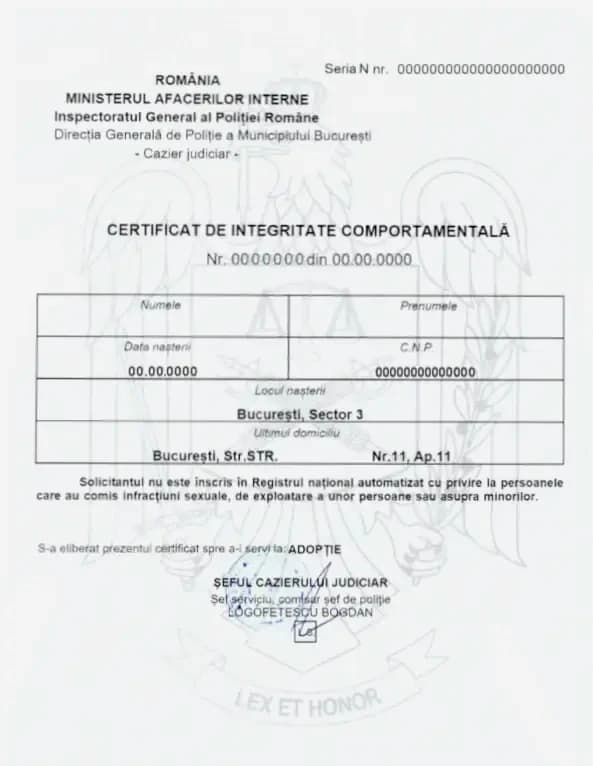
Certificat de integritate comportamentală
Obligatoriu pentru posturile care presupun contact cu minori: învățământ, sănătate, servicii sociale, sport.
Cazier fiscal
Cerut administratorilor de firmă și la înființarea unei societăți, nu la o angajare obișnuită.
Surse
Surse oficiale
Parametrii au fost verificați pe 21 septembrie 2026 și acoperă perioadele ianuarie – iunie 2026 și iulie – decembrie 2026. DigiGov.ro este operat de USETECH SRL, o societate comercială privată, fără afiliere cu Guvernul României sau cu instituțiile publice menționate. Informațiile sunt generale; pentru cerințe specifice verifică sursele oficiale.