Calculator impozit pe casă 2026
În 2026, impozitul pe casă pornește de la suprafața construită, înmulțită cu valoarea pe metru pătrat din Codul fiscal. La o clădire din beton sau cărămidă arsă, cu toate instalațiile, valoarea este de 2.677 de lei. Rezultatul se înmulțește cu un coeficient, după zona și rangul localității, și scade cu 15% sau 25% la clădirile de cel puțin 50 de ani. Impozitul este între 0,08% și 0,2% din suma obținută, cât hotărăște consiliul local. Un apartament de 80 m² construiți, din 1966, în zona B a unui municipiu de rangul I, datorează 437 de lei pe an la cota de 0,1%, fără cotă adițională.
Valori verificate pe în Codul fiscal și în actele care l-au modificat · vezi sursele
- Impozit pe an
- 437 lei
- Valoarea impozabilă
- 436.886,40 lei
- Impozitul fără cota adițională
- 436,89 lei
La o clădire din beton armat sau din cărămidă arsă, cu toate cele patru instalații, valoarea din Codul fiscal este de 2.677 de lei pe m²: 80 × 2.677 = 214.160,00 lei. În zona B a unei localități de rangul I, coeficientul de corecție este 2,40: 214.160,00 × 2,40 = 513.984,00 lei. De la 1966 la 2026 sunt 60 de ani, deci valoarea se reduce cu 15%: 513.984,00 × 0,85 = 436.886,40 lei, valoarea impozabilă. La cota de 0,1%: 436.886,40 × 0,1% ≈ 436,89 lei. Impozitul pe an este 437 de lei, după rotunjirea la leu.
Suma exactă o stabilește primăria. Calculatorul aplică valorile din Codul fiscal și procentele pe care le scrii tu. Cota de impozit, zona și cota adițională le hotărăște consiliul local, iar scutirile și reducerile personale, de exemplu cele pentru persoanele cu handicap, nu sunt incluse. Vezi de unde afli cotele.
Ce valoare pe metru pătrat se ia în calcul în 2026?
Valoarea pe metru pătrat depinde de materialul pereților și de instalații. Din 1 ianuarie 2026, sumele sunt cele din art. 457 alin. (2) din Codul fiscal, în forma dată de Legea nr. 239/2025; în lege se numesc valori impozabile. Pentru 2026, ele nu se mai indexează cu inflația (art. 491 alin. (1)), deci sunt aceleași în toată țara. Între localități diferă coeficientul de corecție, cota de impozit și cota adițională.
| Tipul clădirii | Cu toate instalațiile | Fără toate instalațiile |
|---|---|---|
| Clădire din beton armat, cărămidă arsă sau alt material tratat termic ori chimic | 2.677 lei/m² | 1.606 lei/m² |
| Clădire din lemn, piatră naturală, cărămidă nearsă sau vălătuci | 803 lei/m² | 535 lei/m² |
| Clădire-anexă din beton armat, cărămidă arsă sau alt material tratat termic ori chimic | 535 lei/m² | 469 lei/m² |
| Clădire-anexă din lemn, piatră naturală, cărămidă nearsă sau vălătuci | 335 lei/m² | 201 lei/m² |
| Încăperi la subsol, demisol sau mansardă, folosite ca locuință | 75% din valoarea pe m² a clădirii în care se află | |
| Încăperi la subsol, demisol sau mansardă, folosite în alte scopuri | 50% din valoarea pe m² a clădirii în care se află | |
Clădirile-anexă sunt cele din afara locuinței: bucătării de vară, grajduri, pivnițe, cămări, magazii, garaje (art. 453 lit. c)). Se impozitează separat, cu valorile lor: un garaj de 20 m² din cărămidă arsă, fără instalații, în aceleași condiții ca în exemplul de mai jos, datorează 19 lei pe an. Încăperile de la subsol, demisol sau mansardă se calculează separat și se adună la restul clădirii (Normele metodologice de aplicare a Codului fiscal, pct. 35).
Ce înseamnă „cu toate instalațiile”?
Coloana „Cu toate instalațiile” se aplică doar dacă clădirea le are pe toate patru. Normele metodologice (pct. 29) spun ce înseamnă fiecare:
- apă: prin conducte, din rețeaua publică sau dintr-o sursă proprie, cum ar fi un puț, o fântână sau un izvor;
- canalizare: conducte prin care apele menajere ajung în rețeaua publică;
- electricitate: cablaje racordate la rețea sau la o sursă proprie, de exemplu un grup electrogen sau panouri fotovoltaice;
- încălzire: prin agent termic, abur sau apă caldă, cu conducte și calorifere, de la termoficare sau de la o centrală proprie, oricare ar fi combustibilul.
Dacă lipsește una singură, se aplică valoarea din coloana „Fără toate instalațiile”. O casă din cărămidă, cu fosă septică sau încălzită cu sobe, are 1.606 lei pe m², nu 2.677. În exemplul de mai jos, impozitul ar scădea de la 437 de lei la 262 de lei. Instalațiile le treci tu în declarația fiscală (pct. 30).
Cum se calculează impozitul pe casă, pas cu pas?
- Afli suprafața construită desfășurată a clădirii, adică suma tuturor nivelurilor, din actul de proprietate sau din documentația cadastrală. Dacă ai doar suprafața utilă și clădirea nu se poate măsura pe contur, o înmulțești cu 1,4.
- O înmulțești cu valoarea pe metru pătrat din tabelul de mai sus, după pereți și instalații.
- Înmulțești cu coeficientul de corecție, între 0,90 și 2,60, după zona din localitate și rangul localității.
- Scazi reducerea pentru vechime, dacă e cazul: 15% între 50 și 100 de ani, 25% peste 100 de ani. Rezultatul este valoarea impozabilă.
- Aplici cota de impozit, între 0,08% și 0,2%, stabilită de consiliul local: rezultatul este impozitul.
- Adaugi cota adițională, dacă există: un procent în plus peste impozit, hotărât tot de consiliul local.
- Rotunjești o singură dată, la final, la leu: sub 50 de bani în jos, de la 50 de bani în sus. Calculele intermediare se țin la ban (Normele metodologice, titlul IX, pct. 11 lit. n)).
Locul contează mult: același apartament plătește 473 de lei în zona A a Bucureștiului și doar 164 de lei în zona D a unui sat.
Exemplu pas cu pas: apartament de 80 m² construiți, zona B, rangul I, din 1966
Exemplul este un apartament de 80 m² construiți, într-un bloc din beton cu toate instalațiile, terminat în 1966. Blocul este în zona B a unui municipiu de rangul I, unde cota de impozit este de 0,1%, fără cotă adițională.
| Suprafața construită | 80 m² | din actul de proprietate |
|---|---|---|
| Valoarea pe m² | 2.677 lei/m² | art. 457 alin. (2), cu toate instalațiile |
| Valoarea de bază | 214.160,00 lei | 80 × 2.677 |
| Coeficientul, zona B, rangul I | 2,40 | art. 457 alin. (6) |
| Valoarea după coeficient | 513.984,00 lei | 214.160,00 × 2,40 |
| Reducerea pentru vechime, clădire din 1966 | − 77.097,60 lei | 15%, art. 457 alin. (6¹) |
| Valoarea impozabilă | 436.886,40 lei | 513.984,00 × 0,85 |
| Impozitul la cota de 0,1% | 436,89 lei | 436.886,40 × 0,1%, rotunjit la ban |
| Impozit pe an | 437 de lei | rotunjit la leu |
Cum îl plătești?
În două rate: 219 lei până la 31 martie și 218 lei până la 30 septembrie. Dacă achiți tot impozitul până la 31 martie, iar consiliul local a stabilit bonificația maximă, de 10%, plătești 394 de lei. Bonificația de 43,70 lei se rotunjește în jos, la 43 de lei, ca să nu treacă de 10%.
Cât plătește același apartament în alte localități?
| Unde | Coeficientul | Impozit pe an |
|---|---|---|
| București, rangul 0, zona A | 2,60 | 473 de lei |
| Municipiu, rangul I, zona B | 2,40 | 437 de lei |
| Municipiu, rangul II, zona C | 2,20 | 400 de lei |
| Oraș, rangul III, zona A | 2,30 | 419 lei |
| Sat reședință de comună, rangul IV, zona A | 1,10 | 200 de lei |
| Sat, rangul V, zona D | 0,90 | 164 de lei |
Aceeași clădire, la aceeași cotă de 0,1% și fără cotă adițională. Cu o cotă adițională de 20%, impozitul din exemplu devine 524 de lei; cu cea maximă, de 100%, se dublează: 874 de lei.
Ce suprafață se ia în calcul: construită sau utilă?
Impozitul se calculează pe suprafața construită desfășurată: suma suprafețelor tuturor nivelurilor, inclusiv balcoanele, logiile, subsolul și mansarda, fără podurile nelocuite, scările și terasele neacoperite (art. 457 alin. (4)). O iei din actul de proprietate sau din documentația cadastrală, iar, în lipsa lor, din schița sau fișa clădirii (Normele metodologice, pct. 34). Dacă actele au suprafața construită, suprafața utilă nu se mai folosește. Încăperile de la subsol, demisol sau mansardă au însă valori mai mici pe m² și se calculează separat (vezi tabelul valorilor), deci nu le adăuga la suprafața din calculator.
Când clădirea nu se poate măsura pe conturul exterior, cum e un apartament dintr-un bloc, suprafața construită este suprafața utilă × 1,4 (alin. (5)). Tot așa calculează și direcția de impozite și taxe locale a Sectorului 5, în exemplul ei: 50 m² utili × 1,4 = 70 m² construiți. Un apartament cu 55 m² utili, în rest ca cel din exemplu, are 77 m² construiți și datorează 421 de lei pe an.
Dacă suprafața din acte diferă de cea reală, contează măsurătorile cadastrale: impozitul se recalculează de la 1 ianuarie a anului de după înregistrarea lucrării de cadastru (art. 461 alin. (9)).
Ce rang are localitatea ta și în ce zonă este casa?
Rangul îl stabilește Legea nr. 351/2001 (art. 2 și anexa nr. II), iar Normele metodologice îl preiau (pct. 8):
- rangul 0: București;
- rangul I, municipiile de importanță națională: Bacău, Brașov, Brăila, Cluj-Napoca, Constanța, Craiova, Galați, Iași, Oradea, Ploiești, Timișoara;
- rangul II: celelalte municipii;
- rangul III: orașele;
- rangul IV: satele reședință de comună;
- rangul V: celelalte sate.
Localitățile componente ale unui oraș sau municipiu primesc, pentru impozit, rangul orașului sau al municipiului (Normele metodologice, pct. 8 alin. (3)). Satele care aparțin unui oraș sau municipiu au rangul V, ca satele comunelor (pct. 8 alin. (2) lit. f)).
Zona o stabilește consiliul local: cel mult patru zone, A, B, C și D, după poziția față de centru, rețelele de utilități și alte elemente ale localității (Normele metodologice, pct. 9). Dacă localitatea are o singură zonă, aceasta este A. Tot în zona A intră un teren din intravilan, adică din interiorul localității, pe care consiliul nu l-a trecut în nicio zonă. Clădirea are zona terenului pe care se află (pct. 33). Zona o găsești în decizia de impunere, actul prin care direcția de impozite și taxe locale îți comunică impozitul, sau în hotărârea consiliului local privind impozitele și taxele locale. Pentru București, direcția de taxe a Sectorului 5 trimite la harta zonelor fiscale a Primăriei Municipiului București.
| Zona | Rangul 0 | Rangul I | Rangul II | Rangul III | Rangul IV | Rangul V |
|---|---|---|---|---|---|---|
| A | 2,60 | 2,50 | 2,40 | 2,30 | 1,10 | 1,05 |
| B | 2,50 | 2,40 | 2,30 | 2,20 | 1,05 | 1,00 |
| C | 2,40 | 2,30 | 2,20 | 2,10 | 1,00 | 0,95 |
| D | 2,30 | 2,20 | 2,10 | 2,00 | 0,95 | 0,90 |
Coeficienții sunt cei din art. 457 alin. (6) din Codul fiscal. Dacă rangul sau zona se schimbă în timpul anului, impozitul nou se aplică de la 1 ianuarie a anului următor (art. 461 alin. (8)).
Ce reducere ai pentru o casă veche?
Valoarea impozabilă scade cu 15% pentru o clădire de 50–100 de ani și cu 25% pentru una de peste 100 de ani (art. 457 alin. (6¹) din Codul fiscal). Vârsta se socotește la 1 ianuarie a anului fiscal. Reducerile au fost introduse de OUG nr. 9/2026, pe 27 februarie, și se aplică pe tot anul 2026 (art. XIII, în forma dată de OUG nr. 17/2026). Dacă ai plătit impozitul pe 2026 fără reducere, diferența se scade din datoriile tale restante sau viitoare ori ți se restituie (OUG nr. 9/2026, art. IX).
| Anul terminării, după calculator | Reducerea în 2026 | Impozitul din exemplu, pe an |
|---|---|---|
| 1977 sau mai târziu | fără reducere | 514 lei |
| 1926–1976 | 15% | 437 de lei |
| 1925 sau mai devreme | 25% | 385 de lei |
Exemplul este apartamentul de 80 m² de mai sus. Anii din tabel urmează convenția calculatorului: vechimea este diferența dintre anul fiscal și anul terminării. Legea cere vârsta clădirii la 1 ianuarie, iar evidența fiscală ține doar anul terminării (Normele metodologice, pct. 36 lit. f)). La o clădire terminată în cursul anului 1976, direcția de taxe poate socoti doar 49 de ani împliniți, deci nicio reducere.
- Nu mai există reducerea pentru 30–50 de ani. Până la sfârșitul lui 2025, reducerile erau de 10% la 30–50 de ani, de 30% la 50–100 de ani și de 50% peste 100 de ani (art. 457 alin. (8), abrogat de Legea nr. 239/2025).
- Renovarea majoră mută anul terminării. După o renovare care atinge structura de rezistență și crește valoarea clădirii cu cel puțin 50%, anul terminării devine anul recepției lucrărilor (alin. (6²)). Impozitul se recalculează de la 1 ianuarie a anului următor (art. 461 alin. (8)). O clădire veche, renovată așa, poate pierde reducerea.
Cât este cota de impozit și unde o afli?
Cota de impozit este între 0,08% și 0,2% din valoarea impozabilă și o stabilește consiliul local; la București, Consiliul General al Municipiului București (art. 457 alin. (1)). Pentru 2026, Bucureștiul a păstrat cota de 0,1%, prin hotărârea Consiliului General (HCGMB nr. 514/2025). Cota pe 2026 nu poate fi mai mică decât cea pe 2025 (alin. (1¹)), iar hotărârile pentru 2026 trebuiau adoptate până la 31 decembrie 2025 (art. 489²).
Cota și cota adițională le găsești în hotărârea consiliului local privind impozitele și taxele locale pe 2026, pe site-ul primăriei, sau la direcția de impozite și taxe locale. Valoarea impozabilă și impozitul apar în decizia de impunere pe care ți-o trimite direcția.
Cât poate fi cota adițională?
Cota adițională este un procent pe care consiliul local îl poate adăuga peste impozit. Din 18 decembrie 2025 poate ajunge la 100%; până atunci, plafonul era de 50% (art. 489 alin. (2), în forma dată de Legea nr. 239/2025). Consiliul local o stabilește după criterii economice, sociale, geografice, urbanistice sau după nevoile bugetului local. OUG nr. 9/2026 le-a mai dat consiliilor 15 zile ca să-și reducă cotele adiționale pentru 2026, iar ce s-a plătit în plus se regularizează.
Codul fiscal nu prevede o majorare după numărul de locuințe: fiecare clădire se impozitează separat, după aceeași formulă. Pe lângă cota adițională, consiliul local poate majora cu până la 500% impozitul unei clădiri neîngrijite din intravilan, prin hotărâre individuală (art. 489 alin. (5)–(8)).
Ce s-a schimbat la impozitul pe casă în 2026?
Legea nr. 239/2025 a rescris calculul de la 1 ianuarie 2026, iar OUG nr. 9/2026 a readus o parte din reducerile pentru clădirile vechi.
| Ce se compară | Până în 2025 | Din 2026 |
|---|---|---|
| Valoarea pe m², clădire din beton cu toate instalațiile | 1.000 de lei în Cod, sumă indexată anual de consiliul local; la București, 1.492 de lei în 2025 | 2.677 de lei, aceeași în toată țara, fără indexare în 2026 |
| Reducerea pentru vechime | 10% la 30–50 de ani, 30% la 50–100 de ani, 50% peste 100 de ani | 15% la 50–100 de ani, 25% peste 100 de ani |
| Apartament într-un bloc cu peste 3 niveluri și 8 apartamente | coeficientul redus cu 0,10 | fără reducere |
| Locuința persoanelor cu handicap grav sau accentuat | scutire | reducere de 50% la handicap grav și de 25% la handicap accentuat |
| Cota de impozit | 0,08–0,2% | 0,08–0,2%, dar nu mai mică decât cea pe 2025 |
| Cota adițională a primăriei | cel mult 50% | cel mult 100%, din 18 decembrie 2025 |
| Grila notarilor | prevăzută de la 1 ianuarie 2026 | abrogată înainte să se aplice; rămân valorile pe m² din tabel |
Trecerea la valorile din studiile de piață ale notarilor fusese programată prin OG nr. 16/2022. Legea nr. 239/2025 (art. XV) a abrogat-o și a înființat sistemul RO e-Proprietate, prin care Ministerul Finanțelor strânge datele despre imobile pentru politicile fiscale.
Cât a crescut impozitul la București?
Direcția de taxe a Sectorului 5 a publicat impozitul pe 2025 și pe 2026 pentru un imobil de 50 m² utili, în zona A, la cota de 0,1%, după anul construirii. Cifrele pe 2025 includ coeficientul redus cu 0,10, deci e un apartament de bloc:
| Anul construirii | Impozit pe 2025 | Impozit pe 2026 |
|---|---|---|
| 2015 | 261 de lei | 487 de lei |
| 1980 | 235 de lei | 487 de lei |
| 1960 | 183 de lei | 414 lei |
| 1910 | 131 de lei | 365 de lei |
Creșterea are trei cauze: valoarea pe m² a urcat de la 1.492 la 2.677 de lei, coeficientul apartamentelor din blocuri nu mai scade cu 0,10, iar reducerile pentru vechime sunt mai mici. Pentru clădirile din 1960 și 1910, direcția scrie sumele pe 2026 înainte de rotunjirea la leu, 414,13 lei și 365,41 lei; aici apar rotunjite, ca în decizia de impunere.
Până când plătești impozitul pe casă și ce bonificație primești?
Următorul termen: , pentru rata a doua a impozitului pe 2026.
- Impozitul se plătește în două rate egale, până la 31 martie și până la 30 septembrie inclusiv (art. 462 alin. (1) din Codul fiscal). La o sumă impară, prima rată ia de obicei leul în plus, cum arată și un exemplu din Normele metodologice. Pentru impozitul din exemplu, de 437 de lei, ratele sunt de 219 lei și 218 lei.
- Un impozit de cel mult 50 de lei se plătește integral până la 31 martie. Pragul privește suma pentru toate clădirile tale din aceeași comună, același oraș sau municipiu; la București, din același sector (alin. (3) și (4)).
- Dacă plătești impozitul pe tot anul până la 31 martie, primești o bonificație de până la 10%, cât stabilește consiliul local (alin. (2)).
- După termen, datorezi majorări de întârziere de 1% din suma neplătită pentru fiecare lună sau fracțiune de lună (Codul de procedură fiscală, art. 183 alin. (2)).
- Plătești la bugetul comunei, orașului sau municipiului în care se află clădirea; la București, la bugetul sectorului (art. 455 alin. (3)).
Cine plătește impozitul când cumperi, vinzi sau construiești o casă?
- Proprietarul de la 31 decembrie plătește impozitul pe tot anul următor. Impozitul pe 2026 îl datorează cine avea clădirea la 31 decembrie 2025, chiar dacă o vinde în timpul anului (art. 461 alin. (1) și (5)).
- Dacă datorezi impozitul pe anul vânzării, îl plătești înainte de vânzare. Notarul cere certificatul de atestare fiscală, care arată că nu ai datorii la bugetul local. Din 25 februarie 2026, și cumpărătorul aduce un astfel de certificat, de la primăria unde are domiciliul. Fără cele două certificate, actul de vânzare este nul (Codul de procedură fiscală, art. 159 alin. (5)–(6), în forma dată de OUG nr. 7/2026).
- Cumpărătorul depune declarația fiscală în 30 de zile de la cumpărare și plătește impozitul de la 1 ianuarie a anului următor (art. 461 alin. (2)).
- O casă nouă se declară în 30 de zile de la dobândire, adică, de regulă, de la data procesului-verbal de recepție. Se impozitează de la 1 ianuarie a anului următor (alin. (2) și (3)). Datorezi impozit și pentru o clădire pe care primăria o găsește, până la 31 decembrie, terminată sau folosită, chiar fără proces-verbal de recepție, ori ridicată fără autorizație (alin. (1¹)).
- O clădire nedeclarată plătește impozitul majorat cu 30% pentru fiecare 6 luni de întârziere sau fracțiune din ele (alin. (4), din 25 februarie 2026). Nedepunerea declarației se amendează, în Codul fiscal, cu 279–696 de lei, limite pe care consiliul local le actualizează anual (art. 493 alin. (3) și (7)). Primăriile pot căuta clădirile nedeclarate și cu drone sau imagini din satelit (art. 461 alin. (9¹)).
- O extindere sau o schimbare de destinație se declară în 30 de zile. Extinderea se declară doar dacă schimbă valoarea impozabilă cu mai mult de 25%. Impozitul nou se aplică de la 1 ianuarie a anului următor (Normele metodologice, pct. 57–58).
Cine nu plătește impozit pe casă sau plătește mai puțin?
Scutirile și reducerile sunt în art. 456 din Codul fiscal. Nu plătesc impozit pe clădirea folosită ca domiciliu:
- persoanele persecutate din motive politice sau etnice, prevăzute de Decretul-lege nr. 118/1990 și de OG nr. 105/1999;
- veteranii de război, văduvele de război și văduvele nerecăsătorite ale veteranilor de război.
Legea prevede și reduceri, pentru clădirea folosită ca domiciliu:
- 50% pentru persoanele cu handicap grav și 25% pentru cele cu handicap accentuat, ori pentru reprezentanții lor legali (alin. (2⁵) și (2⁶), introduse de OUG nr. 9/2026). Până la sfârșitul lui 2025, aceste persoane erau scutite integral. Reducerea privește toată clădirea deținută cu soțul sau soția, nu și partea altor coproprietari. Cine a avut scutirea în 2025 primește reducerea pe tot anul 2026; ceilalți, din luna de după depunerea documentelor;
- 50% pentru cei care locuiesc efectiv în localitățile din Munții Apuseni și din zona Deltei Dunării, cele din HG nr. 323/1996 și HG nr. 395/1996. Reducerea a fost introdusă de OG nr. 6/2026 (alin. (2⁴)).
Consiliul local poate acorda și alte scutiri sau reduceri (alin. (2)), de exemplu:
- pentru clădirile afectate de calamități naturale;
- pentru clădirile în care proprietarul a făcut, pe banii lui, lucrări de creștere a performanței energetice sau a montat panouri fotovoltaice;
- timp de 2 ani după ce proprietarul își înscrie clădirea în cartea funciară pe cheltuiala lui.
Se acordă pe baza documentelor depuse în termenul din hotărârea consiliului local, celor care și-au plătit la termen impozitul pe anul anterior (alin. (4)).
Greșeli frecvente la calculul impozitului pe casă
- „Pun suprafața utilă în locul celei construite.” Suprafața utilă se înmulțește cu 1,4. Cu 55 m² utili scriși drept construiți, calculul dă 300 de lei în loc de 421 de lei.
- „Casa are instalații, deci intră la valoarea mare.” Doar dacă le are pe toate patru, inclusiv canalizare în rețeaua publică și încălzire centrală. Dacă lipsește una, se aplică 1.606 lei pe m², nu 2.677 de lei.
- „Blocul are 40 de ani, deci am 10% reducere.” Reducerea pentru 30–50 de ani a dispărut în 2026, la fel ca reducerea coeficientului cu 0,10 pentru apartamentele din blocuri.
- „Din 2026 impozitul se calculează după grila notarilor.” Nu: trecerea la grila notarilor a fost abrogată înainte să se aplice.
- „Cota adițională e de cel mult 50%.” Plafonul acesta s-a aplicat până la 17 decembrie 2025. Din 18 decembrie 2025, consiliul local poate stabili până la 100%.
- „Rotunjesc la fiecare pas.” Rotunjirea la leu se face o singură dată, la final. La 45 m², în condițiile din exemplu, cu o cotă adițională de 10%: 245,75 lei la cota de 0,1%, apoi 270,33 lei cu cota adițională, deci 270 de lei. Dacă rotunjești întâi la 246 de lei, ajungi la 270,60 lei și, greșit, la 271 de lei.
Ce nu acoperă calculatorul
Calculatorul aplică art. 457 din Codul fiscal pentru o clădire de locuit și procentele pe care le scrii. Nu acoperă:
- clădirile-anexă și încăperile de la subsol sau mansardă: au valorile lor în tabelul valorilor pe m² și se calculează separat;
- clădirile nerezidențiale și cele mixte, adică cele care nu sunt locuințe sau sunt locuințe doar în parte: spațiile folosite pentru activități economice au o cotă de 0,2–1,3%, aplicată valorii dintr-un raport de evaluare, din lucrările finale sau din actul de dobândire din ultimii 5 ani (art. 458). La o clădire mixtă, partea nerezidențială declarată primește această cotă pe valoarea calculată ca mai sus (art. 459);
- clădirile firmelor (art. 460);
- scutirile și reducerile personale și locale de la art. 456 și majorarea pentru clădirile neîngrijite;
- situațiile din timpul anului: cumpărarea, vânzarea, construirea și leasingul;
- vechimea la limită: calculatorul socotește vechimea în ani întregi, din anul terminării. Dacă direcția de taxe are data exactă a recepției, o clădire terminată în 1976 poate avea, la 1 ianuarie 2026, doar 49 de ani împliniți, deci nicio reducere; verifică decizia de impunere;
- hotărârea consiliului tău local: cota de impozit, zona și cota adițională le scrii tu, din hotărâre; bonificația nu intră în calcul.
Suma exactă este cea din decizia de impunere emisă de direcția de impozite și taxe locale. Pagina aceasta te ajută să verifici o cifră și nu ține loc de decizia primăriei.
Întrebări frecvente despre impozitul pe casă
Cât este impozitul pe casă în 2026?
Depinde de suprafață, de materialul pereților, de instalații, de zona și de rangul localității, de vechime și de cota de impozit. Un apartament de 80 m² construiți, din 1966, în zona B a unui municipiu de rangul I, datorează 437 de lei pe an la cota de 0,1%, fără cotă adițională. Același apartament plătește 473 de lei în zona A a Bucureștiului și 164 de lei în zona D a unui sat. Peste impozit, consiliul local poate adăuga o cotă adițională, de până la 100%.
Cum se calculează impozitul pe casă în 2026?
Înmulțești suprafața construită desfășurată cu valoarea pe metru pătrat din art. 457 din Codul fiscal, apoi cu coeficientul zonei și al rangului localității. La o clădire din beton sau cărămidă arsă, cu toate instalațiile, valoarea este de 2.677 de lei pe m². Scazi reducerea pentru vechime, dacă e cazul, și aplici cota de impozit. Pentru un apartament de 80 m² construiți, din 1966, în zona B a unui municipiu de rangul I: 80 × 2.677 × 2,40 × 0,85 = 436.886,40 lei, valoarea impozabilă. La cota de 0,1%, impozitul este de 436,89 lei, adică 437 de lei. Rotunjirea la leu se face o singură dată, la final.
De ce a crescut impozitul pe casă în 2026?
Din trei motive. Legea nr. 239/2025 a crescut valorile pe metru pătrat: la București, de la 1.492 la 2.677 de lei la o clădire din beton cu toate instalațiile. Tot ea a eliminat coeficientul redus cu 0,10 al apartamentelor din blocuri și reducerile pentru vechime. OUG nr. 9/2026 a readus reduceri mai mici, de 15% și 25%. De exemplu, pentru un imobil de 50 m² utili, construit în 2015, direcția de taxe a Sectorului 5 a calculat 261 de lei pe 2025 și 487 de lei pe 2026.
De la ce vechime are o clădire reducere la impozit?
De la 50 de ani împliniți la 1 ianuarie. O clădire de 50–100 de ani inclusiv are 15% reducere, iar una de peste 100 de ani, 25% (art. 457 alin. (6¹) din Codul fiscal). Pentru 2026, calculatorul dă 15% clădirilor terminate între 1926 și 1976 și 25% celor terminate în 1925 sau mai devreme. Reducerile au fost introduse de OUG nr. 9/2026 și se aplică pe tot anul 2026; ce s-a plătit în plus se compensează sau se restituie. Un apartament de 80 m² construiți, din 1966, în zona B a unui municipiu de rangul I, la cota de 0,1%, ar plăti fără reducere 514 lei, nu 437 de lei.
Cine stabilește cota de impozit pe casă?
Consiliul local, prin hotărâre, între 0,08% și 0,2% din valoarea impozabilă. La București, Consiliul General al Municipiului București a păstrat pentru 2026 cota de 0,1%. Cota pe 2026 nu poate fi mai mică decât cea pe 2025. Peste impozitul care rezultă, consiliul local poate adăuga o cotă adițională, de până la 100%.
Cum aflu rangul localității și zona?
Rangul îl dă Legea nr. 351/2001. Rangul 0 este Bucureștiul, iar rangul I îl au 11 municipii: Bacău, Brașov, Brăila, Cluj-Napoca, Constanța, Craiova, Galați, Iași, Oradea, Ploiești și Timișoara. Rangul II îl au celelalte municipii, rangul III orașele, rangul IV satele reședință de comună, iar rangul V celelalte sate. Localitățile componente ale unui oraș sau municipiu au rangul acestuia, iar satele care aparțin de el, rangul V. Zona, de la A la D, o stabilește consiliul local; o găsești în decizia de impunere, în hotărârea privind impozitele locale sau la direcția de taxe.
Cum transform suprafața utilă în suprafață construită?
O înmulțești cu 1,4, dacă clădirea nu se poate măsura pe conturul exterior, cum e un apartament dintr-un bloc: 55 m² utili fac 77 m² construiți. Impozitul se calculează pe suprafața construită desfășurată: toate nivelurile, cu balcoanele, logiile, subsolul și mansarda, fără podurile nelocuite, scările și terasele neacoperite. Dacă actul de proprietate sau documentația cadastrală o are, o folosești direct.
Se calculează impozitul pe casă după grila notarilor?
Nu. Trecerea la valorile din studiile de piață ale notarilor era prevăzută de la 1 ianuarie 2026, dar Legea nr. 239/2025 a abrogat-o înainte să se aplice. Impozitul pe 2026 se calculează pe valorile pe metru pătrat din tabelul de la art. 457 din Codul fiscal.
Plătesc mai mult dacă am mai multe locuințe?
Nu există o majorare după numărul de locuințe: fiecare clădire se impozitează separat, după aceeași formulă. Impozitele clădirilor din aceeași comună, același oraș sau municipiu (la București, din același sector) se adună doar la plată. Pragul de 50 de lei inclusiv, până la care plătești tot la primul termen, și bonificația privesc suma lor. Impozitul unei clădiri poate crește din alte motive: cota adițională, majorarea de până la 500% pentru o clădire neîngrijită și cea de 30% pentru fiecare 6 luni în care n-ai declarat-o.
Până când se plătește impozitul pe casă?
În două rate egale, până la 31 martie și până la 30 septembrie inclusiv. Un impozit de cel mult 50 de lei se plătește integral până la 31 martie. Dacă plătești impozitul pe tot anul până la 31 martie, primești o bonificație de până la 10%, cât stabilește consiliul local. După termen se adaugă majorări de întârziere de 1% din suma neplătită, pentru fiecare lună sau fracțiune de lună.
Cine plătește impozitul dacă vând casa în timpul anului?
Tu, pentru tot anul, dacă erai proprietar la 31 decembrie anul trecut. Îl plătești înainte de vânzare: notarul cere certificatul de atestare fiscală, iar din 25 februarie 2026 și cumpărătorul trebuie să arate că nu are datorii la bugetul local. Cumpărătorul depune declarația fiscală în 30 de zile și plătește impozitul de la 1 ianuarie a anului următor.
Extrasul de carte funciară și planul cadastral: ce e înscris pentru casa ta
Impozitul se calculează pe suprafața din actul de proprietate sau din documentația cadastrală. Extrasul de carte funciară arată suprafața înscrisă pentru imobil și cine este proprietarul, deci o poți compara cu suprafața pe care o are direcția de taxe. Când actele și măsurătorile diferă, contează măsurătorile cadastrale. DigiGov obține extrasele online, contra cost, ca serviciu privat de asistență; le poți cere și la oficiul de cadastru.
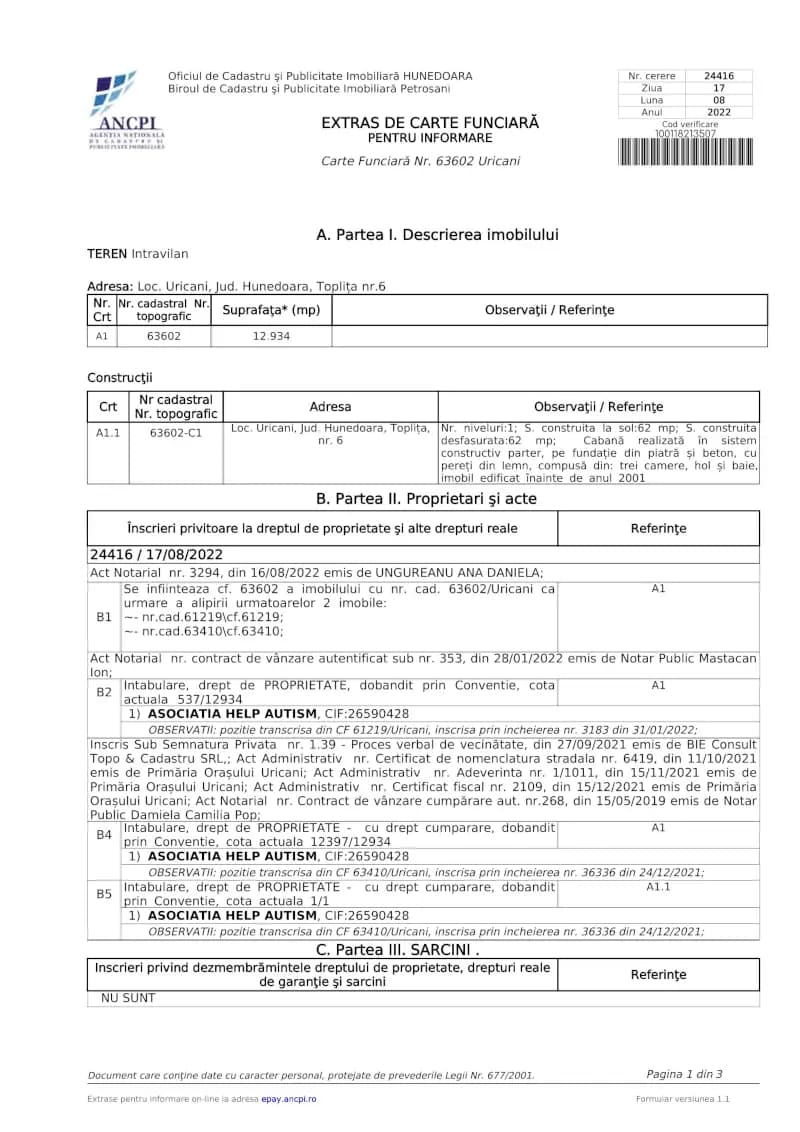
Extras de carte funciară
Partea I descrie imobilul, cu numărul cadastral, suprafața și adresa; partea a II-a arată proprietarii.
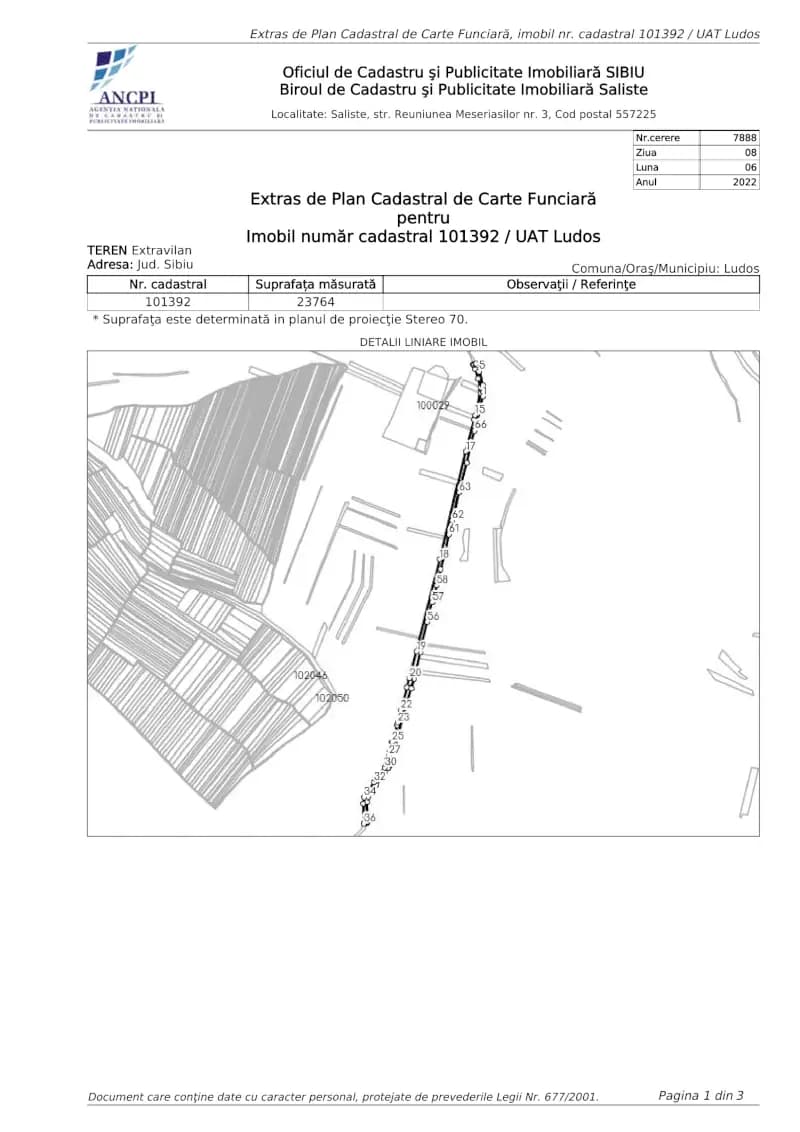
Extras de plan cadastral
Arată imobilul pe planul cadastral, cu numărul cadastral, suprafața, conturul lui și imobilele vecine.
Surse
Surse oficiale
- Codul fiscal, art. 453–462, 489, 489², 491 și 493 — forma consolidată la 8 august 2026— Portal Legislativ
- Legea nr. 239/2025, art. XII pct. 22–31 și 48, art. XIII și XV — MO nr. 1160 din 15 decembrie 2025— Portal Legislativ
- OUG nr. 78/2025, art. I pct. 4–7 — MO nr. 1172 din 17 decembrie 2025— Portal Legislativ
- OUG nr. 9/2026, art. VII pct. 2–3, art. VIII, IX și XIII — MO nr. 157 din 27 februarie 2026— Portal Legislativ
- OUG nr. 17/2026, art. XVII — MO nr. 199 din 13 martie 2026— Portal Legislativ
- OG nr. 6/2026, art. IV pct. 2–3 — MO nr. 77 din 30 ianuarie 2026— Portal Legislativ
- OUG nr. 7/2026, art. V pct. 1–6 și art. VI pct. 3–5 — MO nr. 146 din 25 februarie 2026— Portal Legislativ
- Normele metodologice de aplicare a Codului fiscal (HG nr. 1/2016), titlul IX, pct. 8, 9, 11 lit. n), 29, 30, 33–36, 57 și 58 — forma consolidată la 31 martie 2026— Portal Legislativ
- Codul de procedură fiscală, art. 159 alin. (5)–(6) și art. 183 alin. (2) — plata înainte de vânzare și majorările de întârziere la bugetele locale— Portal Legislativ
- Legea nr. 351/2001, art. 2 și anexa nr. II pct. 3.7–3.8 — rangurile localităților— Portal Legislativ
- Codul fiscal, art. 456, 457, 489 și 491 — forma consolidată la 15 martie 2025— Portal Legislativ
- Direcția de Impozite și Taxe Locale Sector 5, „Anunț modificări mod de calcul impozit pe clădiri rezidențiale persoane fizice aferent anului fiscal 2026”, 2 martie 2026— DITL Sector 5
DigiGov.ro este operat de USETECH SRL, o societate comercială privată, fără afiliere cu Guvernul României sau cu instituțiile publice menționate. Informațiile sunt generale; pentru cerințe specifice verifică sursele oficiale.